代償分割と換価分割の違い|実家を兄弟で分ける3つの方法と、共有を避けたほうがいい理由
公開日 |2026年10月時点の法令|執筆・監修:矢部 敦
預金なら人数で割れますが、実家は切り分けられません。だから相続の話し合いでは「誰が実家を引き継ぎ、ほかの兄弟にどう埋め合わせるか」が中心になります。
分け方は大きく3つで、どれを選ぶかで兄弟それぞれが受け取る金額も、将来の手間も変わります。仕組みと向き不向きを整理します。
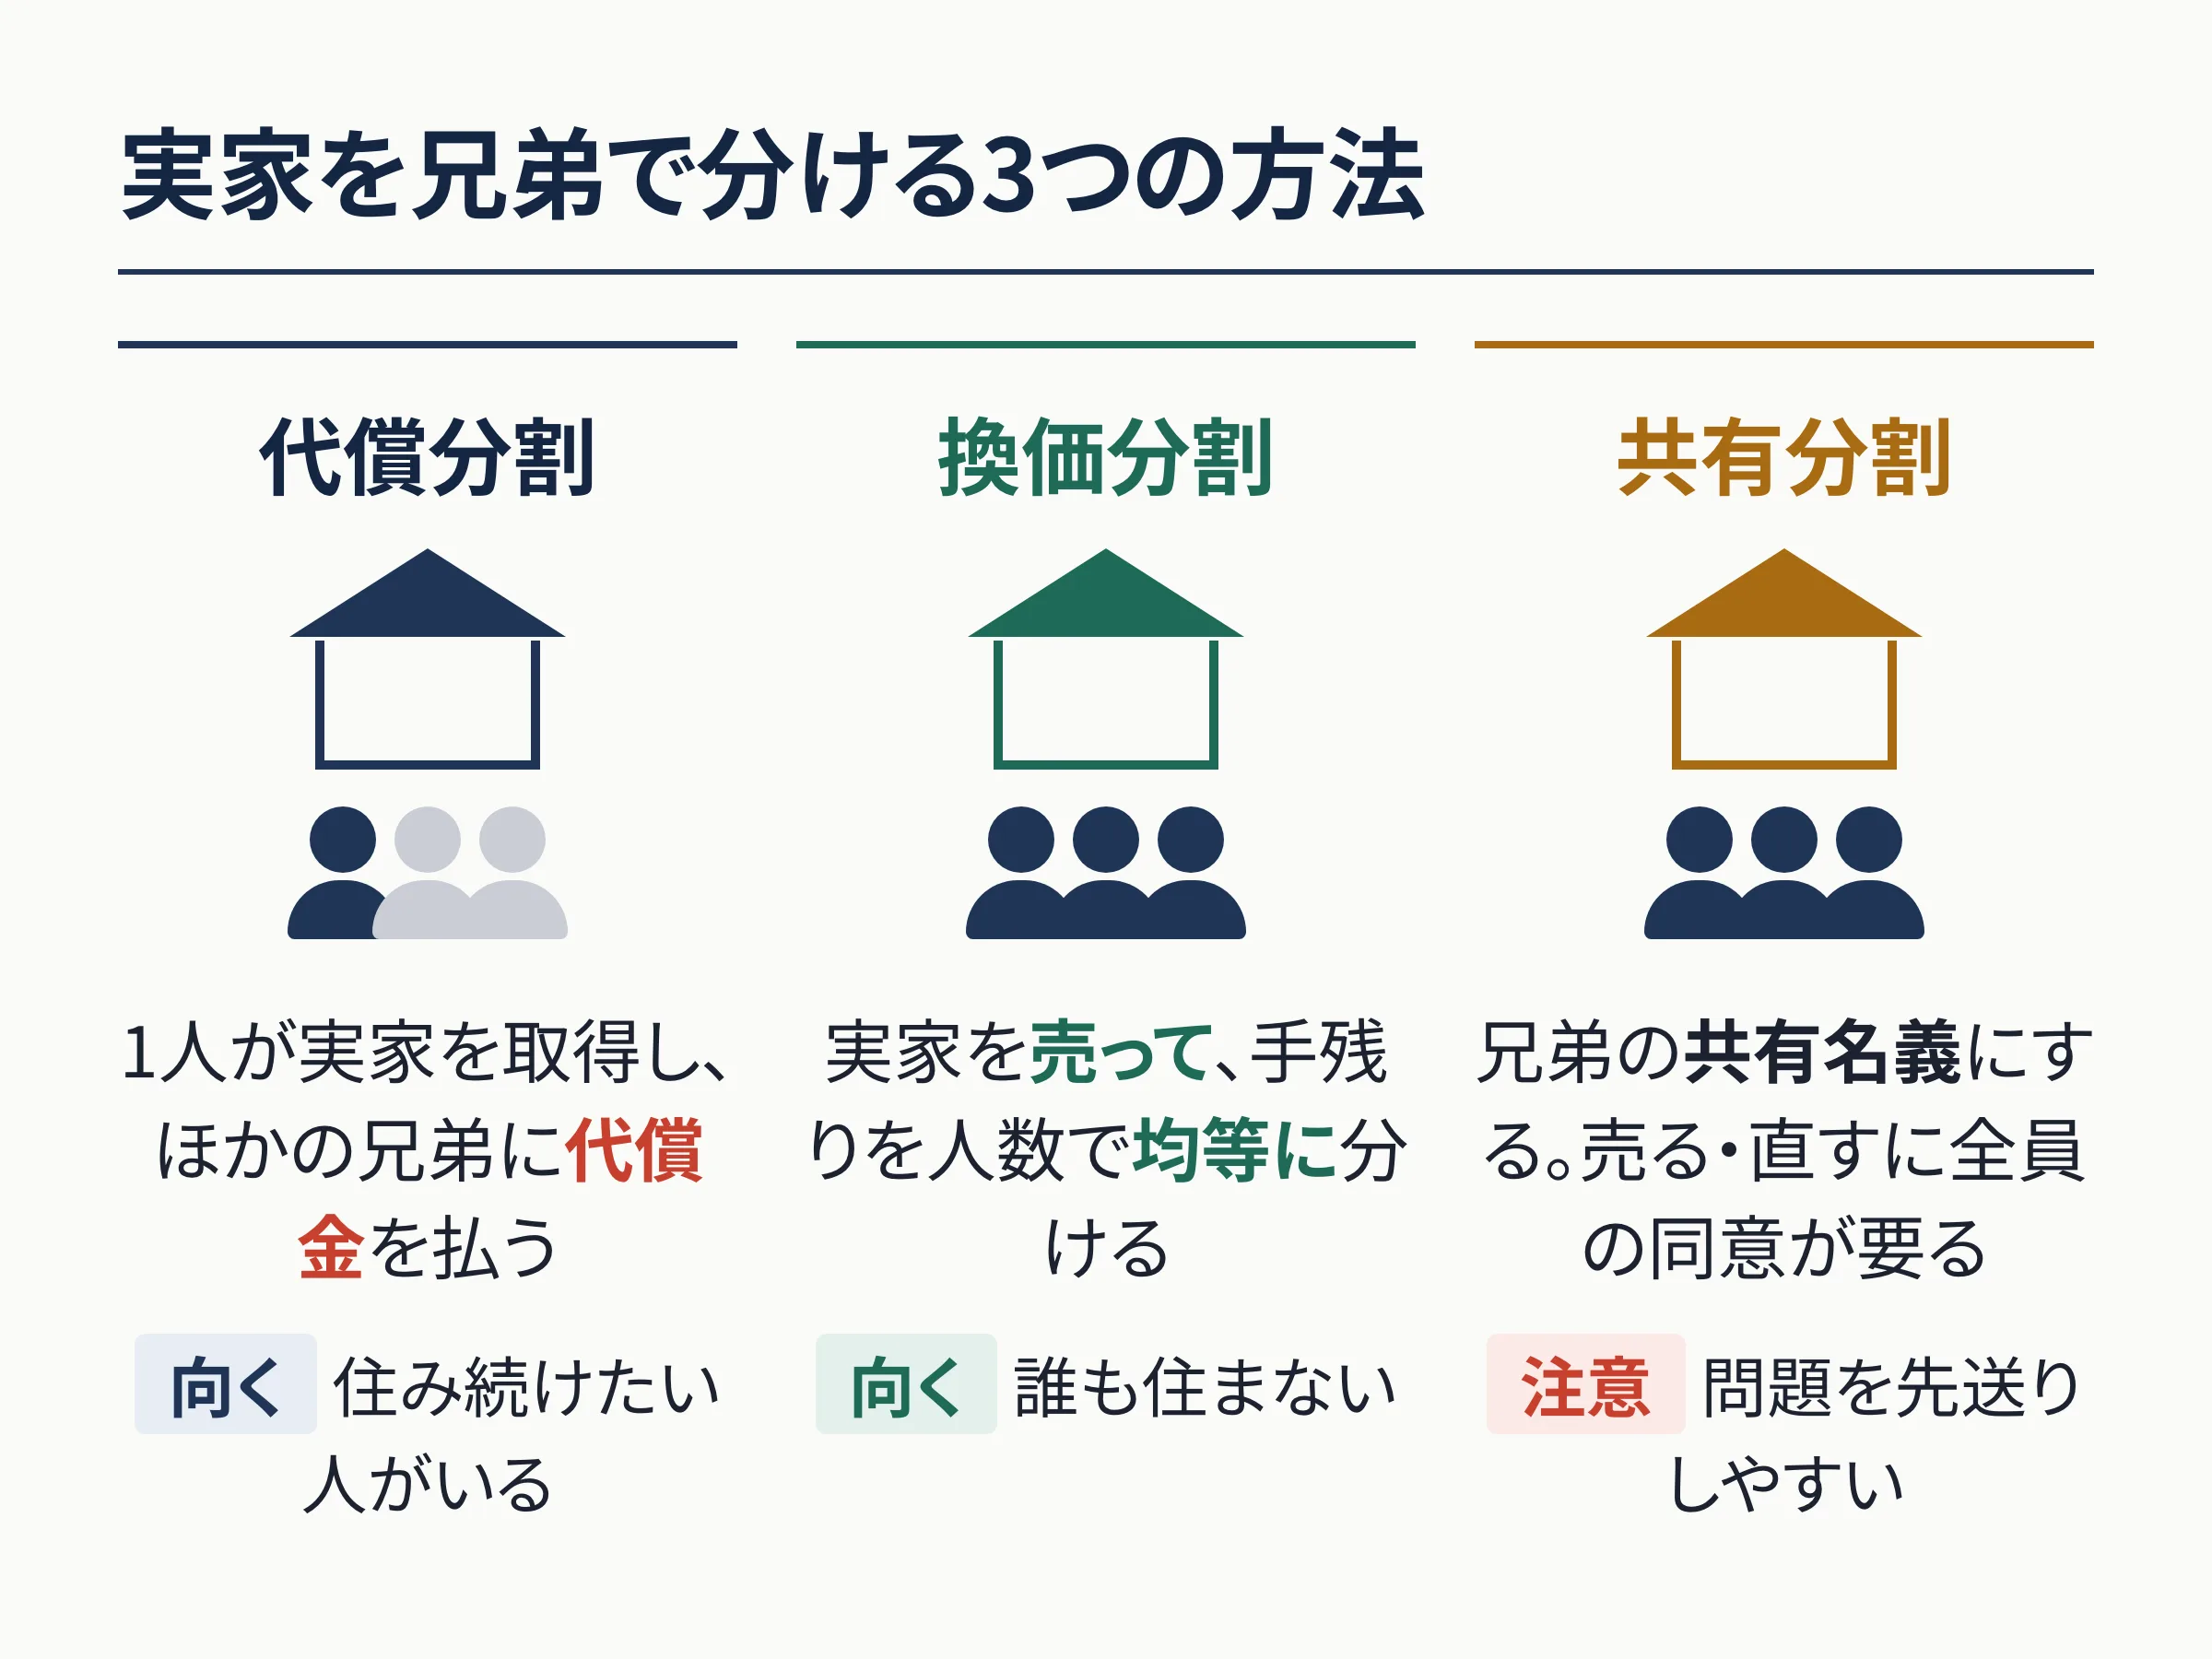
代償分割:1人が実家を取得し、ほかの兄弟に代償金を払う
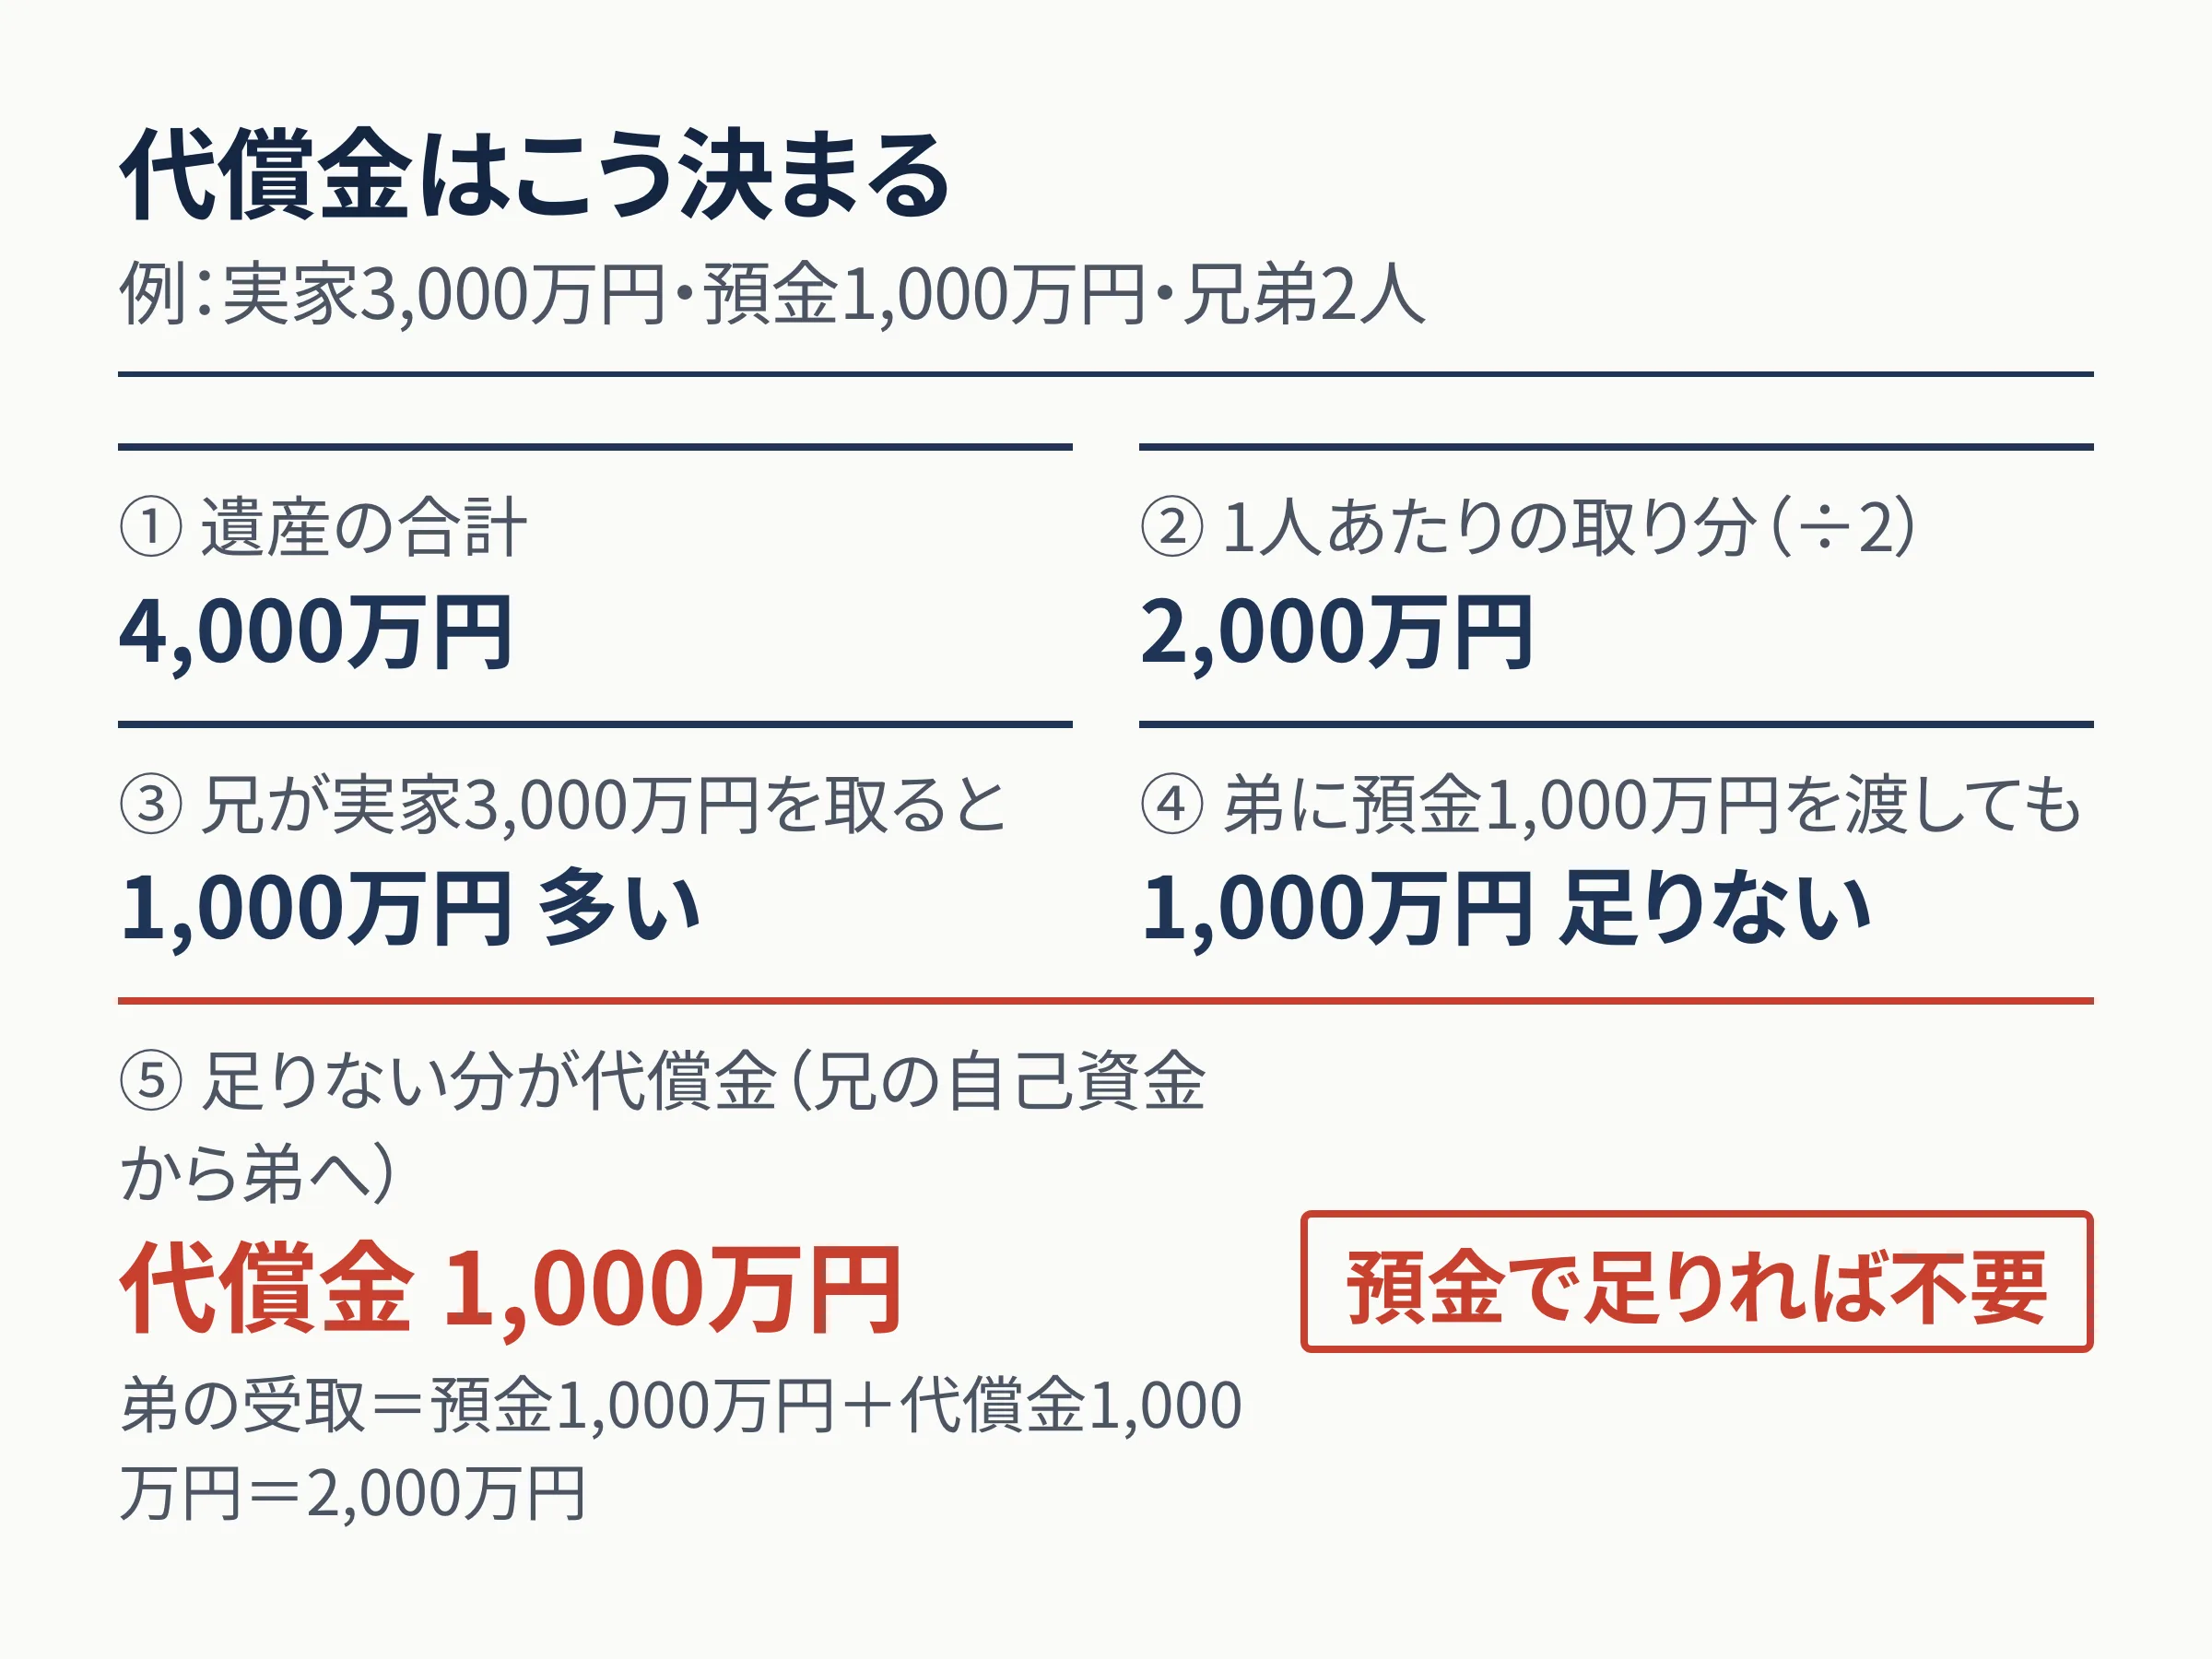
実家に住み続けたい人がいる場合の基本形です。実家を取得する人が、法定相続分を超えて受け取る分を現金(代償金)でほかの兄弟に払います。相続預金をまずほかの兄弟に渡し、それでも足りない分を取得者の自己資金から払う、という計算になります。
たとえば実家3,000万円・預金1,000万円・兄弟2人なら、1人あたりの目安は2,000万円。実家を取る人は預金1,000万円を全部渡しても1,000万円足りないので、その分を自己資金から払う計算です。代償金の額は実家をいくらで評価するかで変わるため、実勢価格を把握してから話し合います。
代償金は遺産分割協議書に明記します。一括で払えない場合は分割払いの期間や利息の有無も書いておくのが一般的で、相続税の計算では代償金を払った人の課税価格から差し引き、受け取った人の課税価格に加えます。
換価分割:実家を売って、現金にしてから分ける
誰も実家に住む予定がない場合に向いています。売却価格から仲介手数料・印紙税・譲渡所得税を引いた手残りを、相続預金と合わせて人数で分けます。金額の公平さが分かりやすい一方、売却価格は査定と市況で変わり、売れるまでの維持費もかかります。
相続した空き家を売る場合、要件を満たせば譲渡所得から最大3,000万円を控除できる空き家特例があります。取得費が分からない古い実家では譲渡所得が大きくなりやすいため、特例の有無で手残りが数百万円変わります。期限は相続開始から3年目の年末(かつ2027年12月31日)までです。
共有分割:兄弟の共有名義にする。手続きは簡単だが、将来に問題を先送りする
法定相続分どおりの持分で共有名義にする方法は、話し合いがまとまらないときの「とりあえず」として選ばれがちです。登記は簡単で代償金も要りませんが、専門家の間では慎重に検討すべき方法とされています。
理由は、売却や大きな修繕に共有者全員の同意が必要になること、兄弟の誰かが亡くなるとその持分がさらにその子に分かれて関係者が増えることです。共有を選ぶなら、「いつ・どうやって解消するか」を先に決めておくことが現実的です。
どの方法が向いているか
家庭の事情で変わりますが、判断の軸は3つです。
- 実家に住みたい兄弟がいて、代償金を用意できる → 代償分割
- 実家に住みたい兄弟がいるが、代償金が足りない → 分割払いの合意、一部売却との組み合わせ、または換価分割
- 誰も住まない → 換価分割(空き家特例の期限内に売る)
- 話し合いがまとまらない → 共有はできるだけ避け、相続人申告登記で登記の義務期限を守りつつ協議を続ける
代償金が払えないときの選択肢
代償金が相続預金を大きく上回る場合、一般的には次の方法が検討されます。分割払いの合意(協議書に期間・利息・担保を明記)、実家を担保にした借り入れ、実家の一部(敷地の一部など)を売却して充てる、換価分割への切り替えです。
どの方法を取るにしても、出発点は「実家がいくらで売れるか」です。実勢価格が分かれば、代償金の額と、換価分割なら1人いくらになるかを並べて比べられます。
計算例:実家3,000万円+預金1,000万円を兄弟2人で分けると
仮定条件:実勢価格3,000万円、預金1,000万円、兄弟2人(配偶者なし)と仮定。換価分割は取得費不明(売却価格の5%)、所有期間5年超、仲介手数料は法定上限で計算。
| 分け方 | 実家を取る人 | もう1人の兄弟 | 備考 |
|---|---|---|---|
| 代償分割 | 実家(3,000万円)− 代償金1,000万円 | 預金1,000万円+代償金1,000万円=2,000万円 | 取得者は自己資金が必要 |
| 換価分割(特例あり) | 1,947万円 | 1,947万円 | 譲渡所得税0万円 |
| 換価分割(特例なし) | 1,668万円 | 1,668万円 | 譲渡所得税557.3万円 |
| 共有分割 | 持分1/2 | 持分1/2 | 売却には2人の同意が必要 |
仮定の例です。代償分割は「実家を残せるが取得者に資金が要る」、換価分割は「金額は公平だが実家は手放す」という違いが数字で見えます。
この仕組みを数字で確かめる
よくある質問
Q代償分割の代償金には贈与税がかかりますか?
遺産分割協議で決めた代償金として払う分は相続の一部として扱われ、贈与にはなりません。ただし協議書に代償金の記載がないまま現金を渡すと贈与とみなされる可能性があるため、必ず協議書に明記します。
Q換価分割で売った場合、譲渡所得税は誰が払いますか?
売却した相続人がそれぞれの持分に応じて申告・納税します。共有名義で売る場合は各人が確定申告をします。空き家特例の適用も相続人ごとに判定され、取得した相続人が3人以上の場合は1人2,000万円が上限です。
Q分け方は後から変えられますか?
遺産分割協議が成立した後のやり直しは原則として贈与や譲渡とみなされ、税負担が生じることがあります。決める前に実勢価格と各方法の手残りを比べておくことが大切です。
計算の前提条件・対象外事項・出典
- 基準法令日
- 2026年10月時点の法令(2026-10-01 時点)に基づく試算です。法改正により結果が変わることがあります。
- 計算の前提条件
- 一般的な制度の仕組みを解説したもので、個別の事情への適用を示すものではない
- 対象外事項(この試算に含まれないもの)
- 個別の税額計算、特例の適用可否の判定
試算結果のご利用にあたって
- 本ページの数値は、記載の仮定条件に基づく概算の試算値であり、個別の税額を算定・断定するものではありません。
- 各種特例(空き家の3,000万円特別控除、配偶者の税額軽減、小規模宅地等の特例など)は要件を満たした場合の試算です。実際の適用可否や個別具体的な税額計算は、必ず税理士にご確認ください。
- 運営者は税理士ではありません。個別の税務相談・税額の断定は行わず、一般的な制度の仕組みの解説と家計・不動産の維持費・売却手残りの比較に徹しています。個別相談窓口は設けていません。
- 不動産の評価額・売却価格は査定や市況により変動します。試算に使う価格は、不動産会社の査定など客観的な資料で確認してください。
- 詳しくは免責事項と計算の前提と出典一覧をご覧ください。
このページの数値は計算プログラムで算出し、文章と出典は矢部 敦が公開前に確認しています。運営者と監修方針・このサイトの作り方