相続登記の義務化チェックリスト:期限・過料・費用の目安
公開日 |2026年10月時点の法令|執筆・監修:矢部 敦
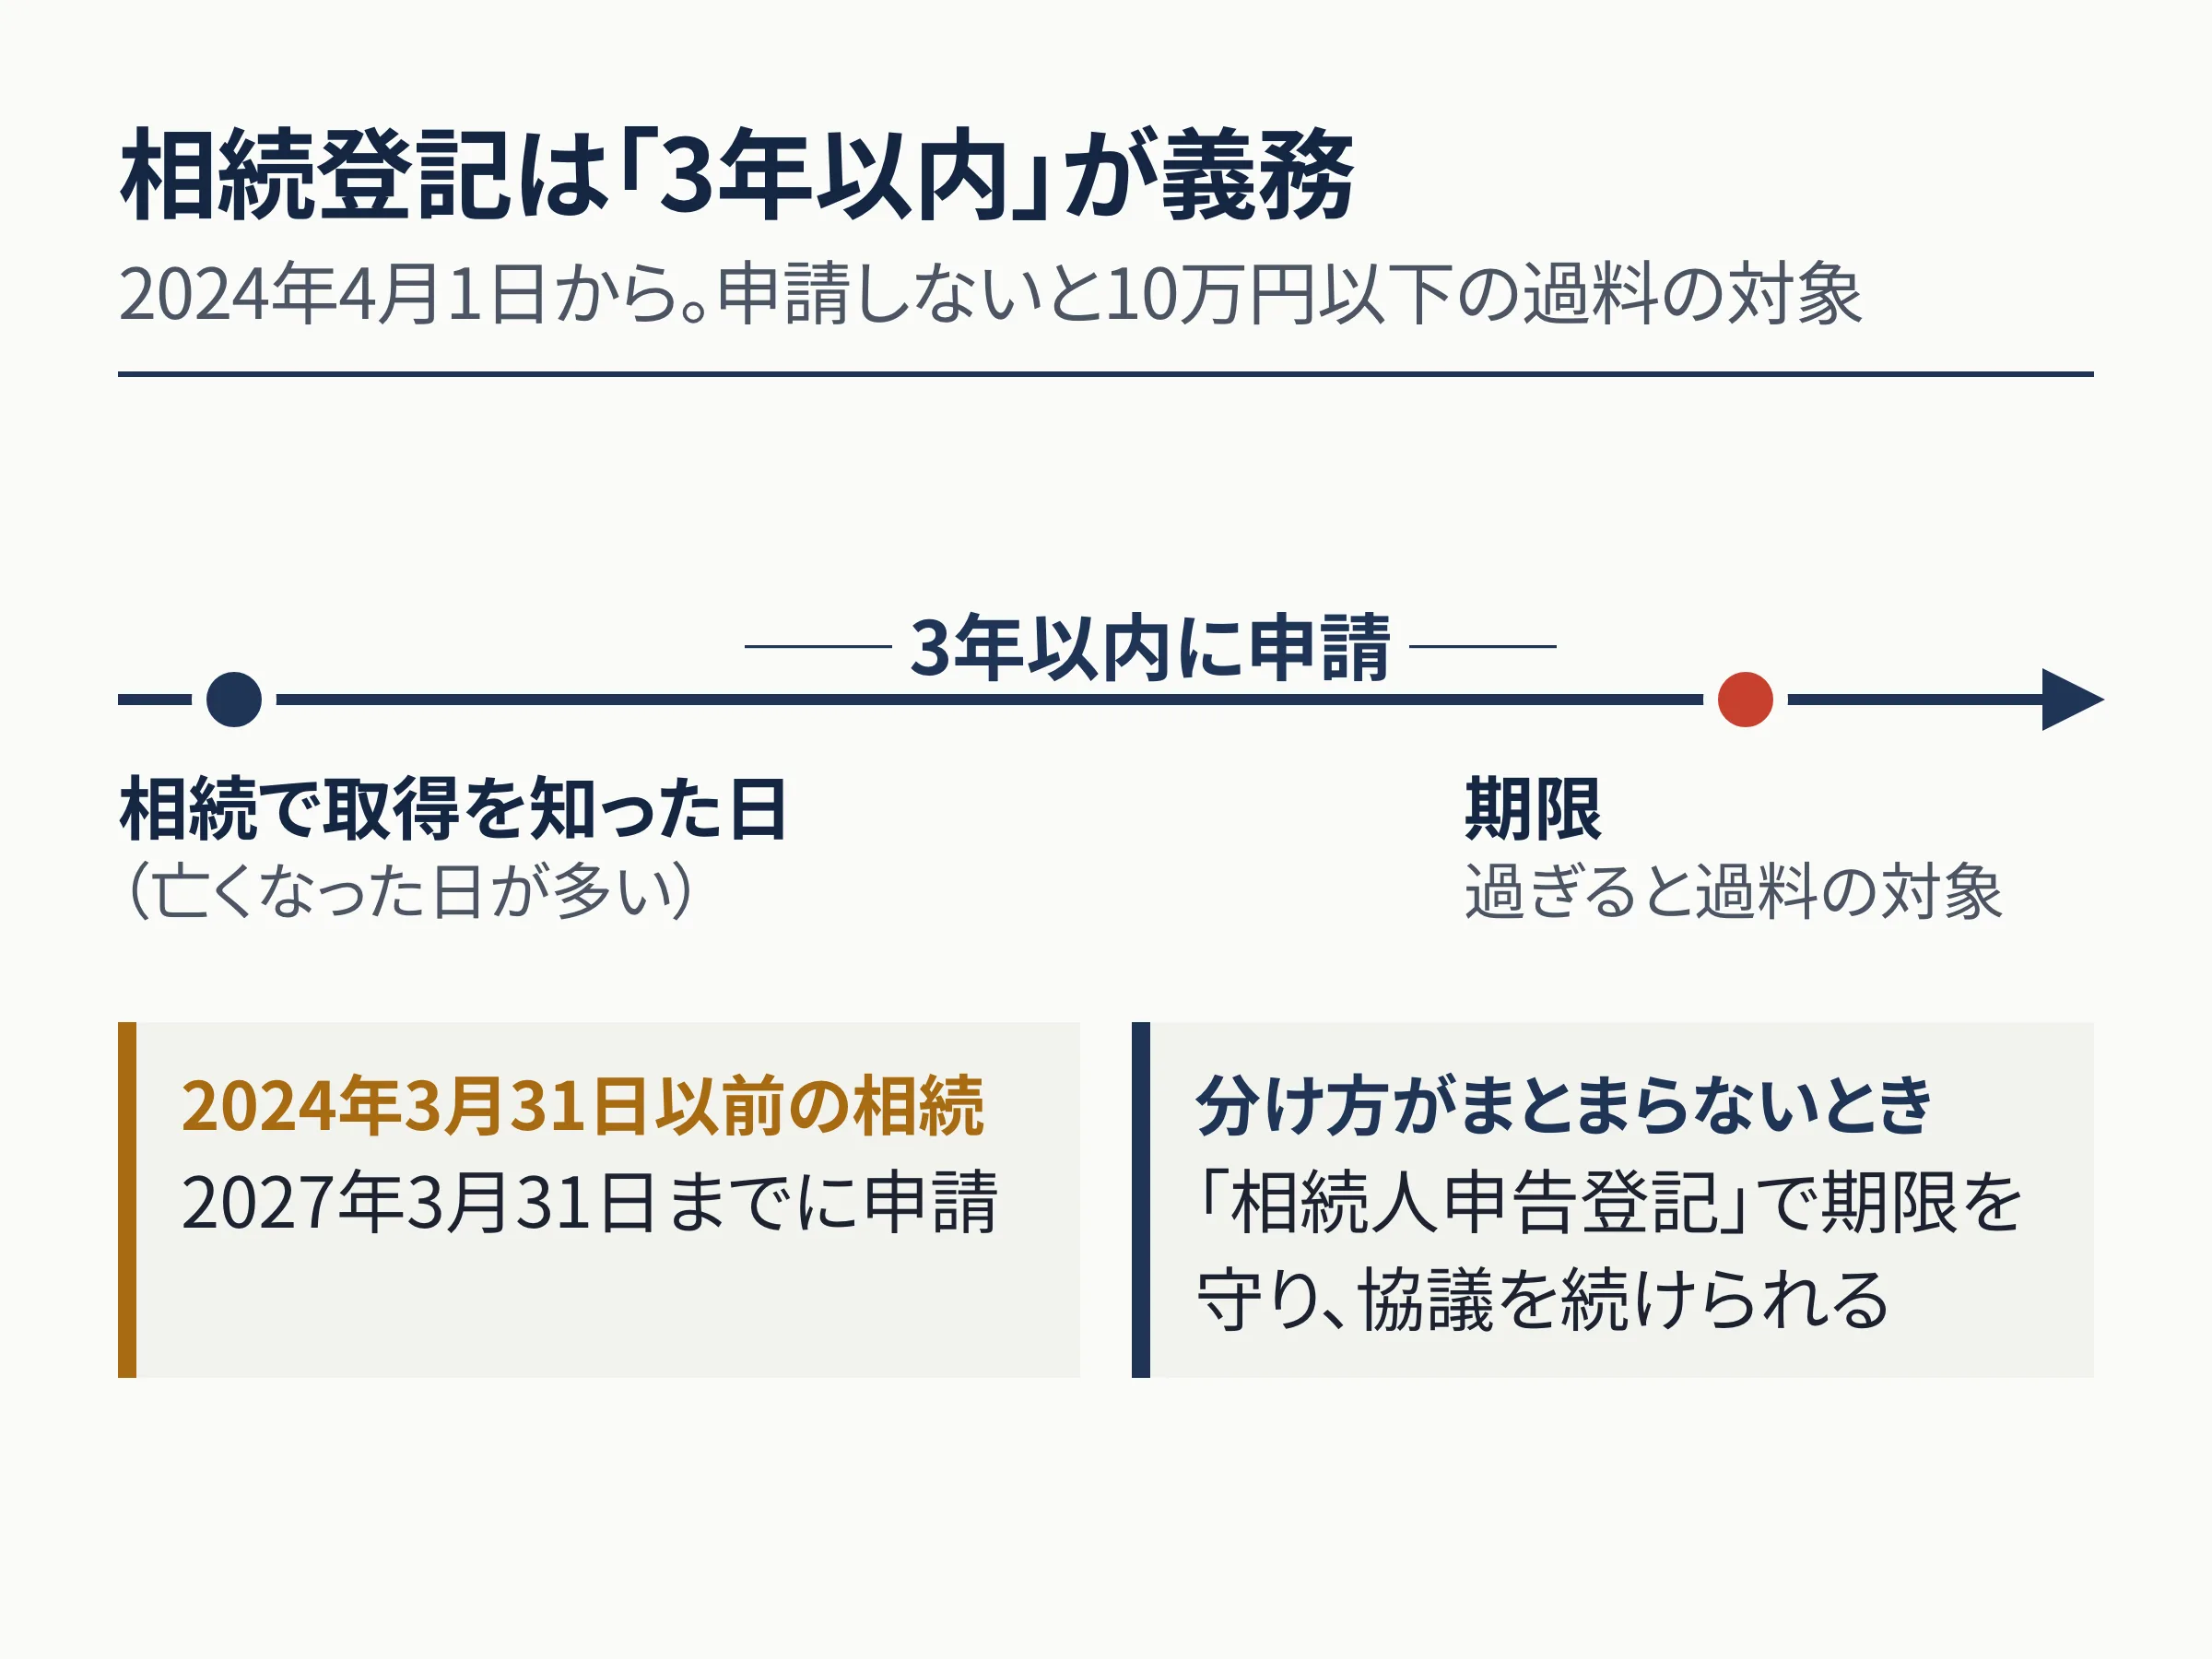
2024年4月1日から相続登記は義務になり、取得を知った日から3年以内に申請しないと10万円以下の過料の対象になります。実家を売るにも代償分割をするにも登記が前提です。期限の数え方、分割がまとまらないときの逃げ道、費用の目安を順に確認します。
費用の目安
| 費目 | 金額 | 備考 |
|---|---|---|
| 登録免許税 | 評価額 × 0.4% | 評価額1,300万円なら52,000円。100万円以下の土地は2027年3月31日まで免税 |
| 戸籍・住民票・評価証明書 | 数千円〜1万円 | 相続人の人数と本籍地の数で変動 |
| 司法書士報酬(依頼する場合) | 5〜15万円程度 | 物件数・相続人数・遺産分割協議書の作成有無で変動 |
これらの費用は本サイトの代償分割・換価分割の試算には含まれていません。実家の分け方の試算と合わせて見込んでください。
よくある質問
Q相続登記をしないとどうなりますか?
正当な理由なく3年以内に申請しないと、10万円以下の過料の対象になります。実際には登記官からの催告があり、それでも登記しない場合に裁判所が過料を判断する流れです。登記しないままだと売却や担保設定ができず、相続人が増えて手続きが難しくなります。
Q遺産分割の話し合いが3年以内に終わらない場合は?
相続人申告登記をしておけば、3年の義務は果たしたことになります。その後、分割が成立したら3年以内にその内容で登記します。
Q相続登記の費用はいくらかかりますか?
登録免許税が固定資産税評価額の0.4%(評価額1,300万円なら5万2,000円)、戸籍などの取得費が数千円〜1万円程度、司法書士に依頼する場合は報酬5〜15万円程度が目安です。評価額100万円以下の土地は2027年3月31日まで登録免許税が免除されます。
Q兄弟で共有にして登記しても義務は果たせますか?
法定相続分どおりの共有登記も義務の履行になります。ただし共有は将来の売却に全員の同意が必要で、次の相続で持分が分散しやすいため、分け方が決まるまでの一時的な手段として使う場合は解消の時期を決めておくことをおすすめします。
計算の前提条件・対象外事項・出典
- 基準法令日
- 2026年10月時点の法令(2026-10-01 時点)に基づく試算です。法改正により結果が変わることがあります。
- 計算の前提条件
- 法務省・国税庁の公開資料に基づく一般向けの要約
- 司法書士報酬は一般的な目安で、実際の金額は事務所により異なる
- 対象外事項(この試算に含まれないもの)
- 遺言執行・調停・審判が絡む手続き
- 法人・外国籍の相続人がいる場合の手続き
- 出典(2026年10月14日確認)
試算結果のご利用にあたって
- 本ページの数値は、記載の仮定条件に基づく概算の試算値であり、個別の税額を算定・断定するものではありません。
- 各種特例(空き家の3,000万円特別控除、配偶者の税額軽減、小規模宅地等の特例など)は要件を満たした場合の試算です。実際の適用可否や個別具体的な税額計算は、必ず税理士にご確認ください。
- 運営者は税理士ではありません。個別の税務相談・税額の断定は行わず、一般的な制度の仕組みの解説と家計・不動産の維持費・売却手残りの比較に徹しています。個別相談窓口は設けていません。
- 不動産の評価額・売却価格は査定や市況により変動します。試算に使う価格は、不動産会社の査定など客観的な資料で確認してください。
- 詳しくは免責事項と計算の前提と出典一覧をご覧ください。
このページの数値は計算プログラムで算出し、文章と出典は矢部 敦が公開前に確認しています。運営者と監修方針・このサイトの作り方