空き家の3,000万円特別控除の期限の数え方|「3年目の年末」と「2027年12月31日」のどちらが先か
公開日 |2026年10月時点の法令|執筆・監修:矢部 敦
相続した実家を売るとき、要件を満たせば譲渡所得から最大3,000万円を差し引ける制度があります。取得費が分からない古い家では譲渡所得が大きくなりやすいので、この特例が使えるかどうかで税額が数百万円変わります。
ところが期限の数え方が独特で、「3年以内」と思い込んでいると損をすることがあります。期限の2つのルールと、要件を整理します。
期限のルールは2つ。早いほうが期限
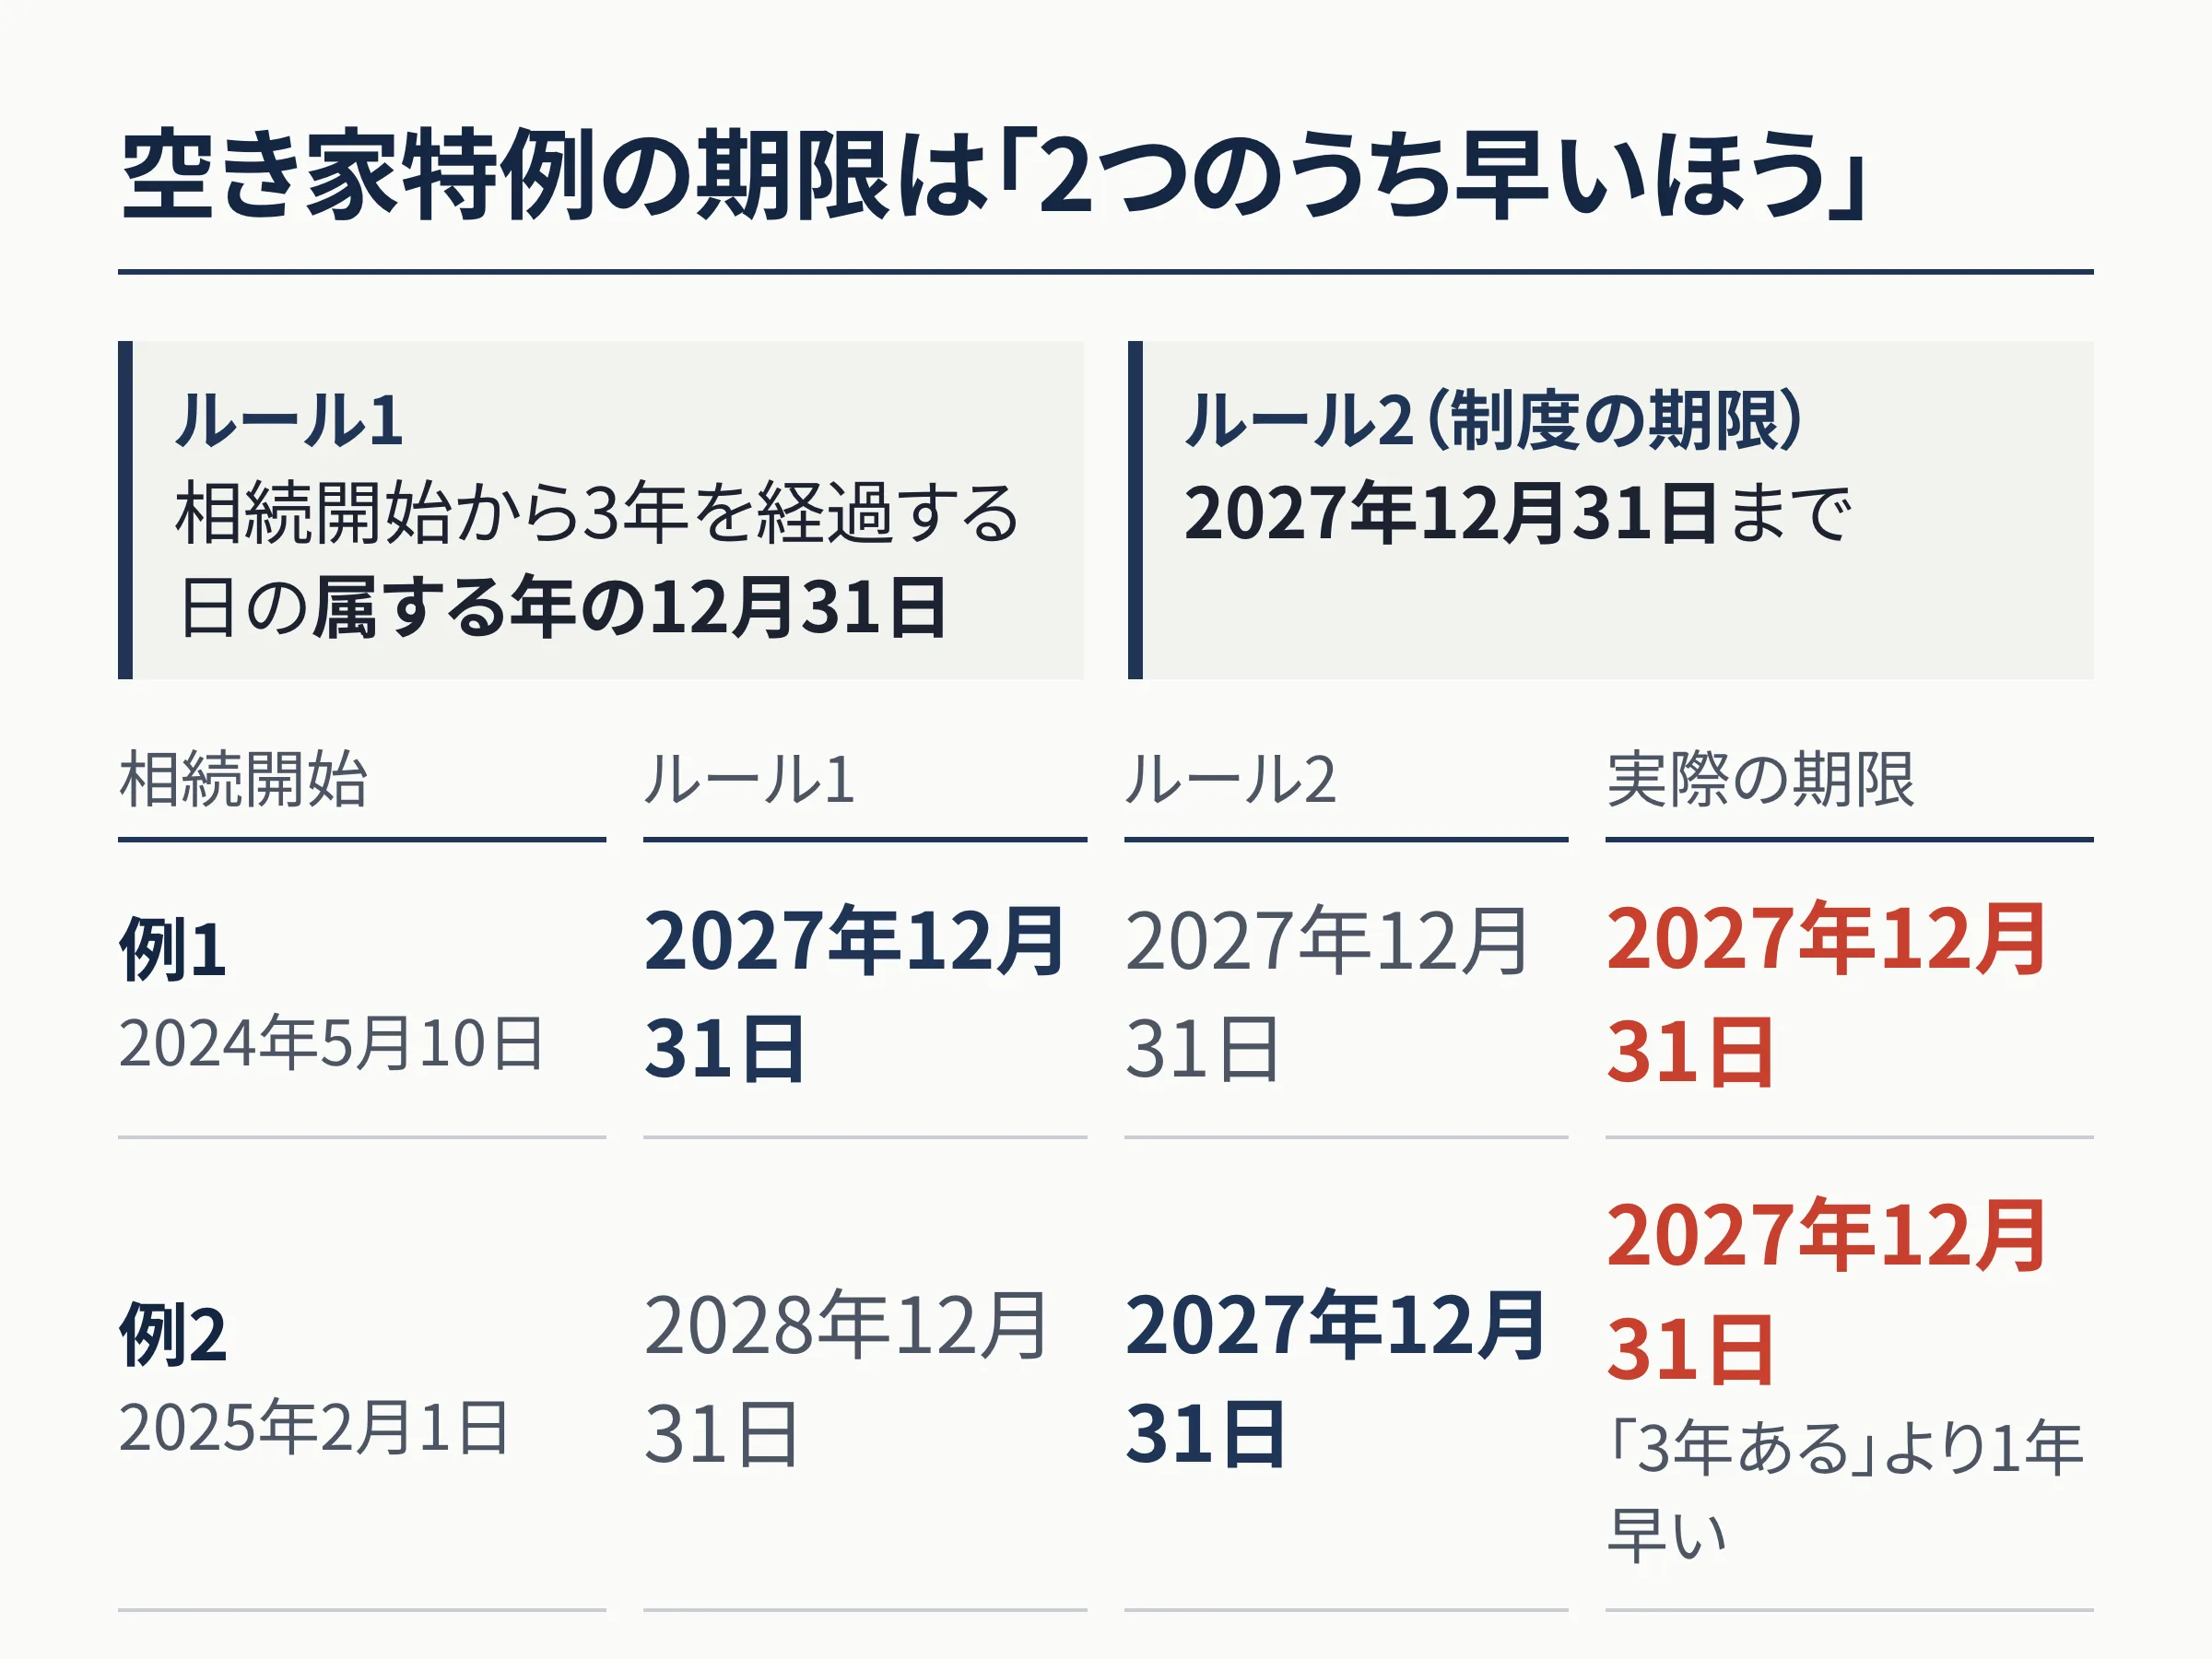
1つ目は「相続開始の日から3年を経過する日の属する年の12月31日まで」。2つ目は制度自体の期限で「2027年(令和9年)12月31日まで」。この2つのうち早いほうが実際の期限です。
たとえば2024年5月10日に相続が始まった場合、3年を経過する日は2027年5月10日で、その年の12月31日である2027年12月31日が1つ目の期限です。制度の期限も2027年12月31日なので、この場合は2027年12月31日が期限になります。
2025年2月1日に相続が始まった場合、1つ目の期限は2028年12月31日ですが、制度の期限2027年12月31日のほうが早いので、2027年12月31日が期限です。「3年あるはず」と思っていると、1年早く切れることになります。
主な要件
期限のほかに、家屋と売り方の要件があります。
- 家屋が1981年(昭和56年)5月31日以前に建築されたもので、区分所有建物(マンション等)でない
- 相続開始の直前に、亡くなった人が1人で住んでいた(老人ホーム入所中でも要介護認定など一定の要件を満たせば可)
- 相続から売却まで、事業・貸付け・居住に使っていない
- 売却代金が1億円以下
- 売却時に耐震基準を満たしている、または家屋を取り壊して敷地を売る(2024年以降の売却では、売却後翌年2月15日までに買主が耐震改修や取り壊しをした場合も可)
- 親子や夫婦など特別な関係の人への売却でない
- 取得した相続人が3人以上の場合、控除は1人あたり2,000万円
期限切れで税額はいくら変わるか
売却価格3,000万円・取得費不明(売却価格の5%)・所有期間5年超の条件では、特例が使えれば譲渡所得税等は0円、使えなければ約557万円の試算です。売却価格が高いほど差は大きくなります。
維持費を払い続けながら「いつか売ろう」と考えている間に期限が切れると、この差額が丸ごと手残りから消えます。売るかどうか迷っている段階でも、期限の1年前には査定と要件の確認を始めておくのが安全です。
手続き
売却した翌年の確定申告で、市区町村が発行する「被相続人居住用家屋等確認書」などの書類を添えて申告します。確認書の発行には1か月程度かかることがあるため、売却が決まったら早めに市区町村に相談します。
計算例:特例が使える場合と期限切れの場合の譲渡所得税
仮定条件:取得費不明(売却価格の5%)、所有期間5年超、仲介手数料は法定上限、相続人1人と仮定。特例ありは譲渡所得から3,000万円を控除、期限切れは控除なしで長期譲渡所得税率20.315%。
| 売却価格 | 特例あり:税額 | 期限切れ:税額 | 手残りの差 |
|---|---|---|---|
| 2,000万円 | 0万円 | 371万円 | 371万円 |
| 3,000万円 | 0万円 | 557.3万円 | 557.3万円 |
| 4,000万円 | 134万円 | 743.6万円 | 609.5万円 |
仮定の例です。売却価格が高いほど差は大きくなります。取得費の資料が見つかれば、特例なしでも税額は下がります。
この仕組みを数字で確かめる
よくある質問
Q相続開始の日とは、亡くなった日のことですか?
はい。相続開始の日は被相続人が亡くなった日です。死亡を知った日ではありません。
Q建物を解体して更地にしてから売っても使えますか?
取り壊してから敷地を売る場合も対象です。解体後に売却まで時間がかかると、更地のまま1月1日を迎えて住宅用地特例が外れ、固定資産税が上がる点に注意が必要です。
Q相続した家を一時的に貸してから売る場合は?
相続から売却までの間に貸付けの用に供した家屋は対象外になります。短期間でも貸すと使えなくなるため、売却を予定しているなら貸さないのが原則です。
計算の前提条件・対象外事項・出典
- 基準法令日
- 2026年10月時点の法令(2026-10-01 時点)に基づく試算です。法改正により結果が変わることがあります。
- 計算の前提条件
- 一般的な制度の仕組みを解説したもので、個別の事情への適用を示すものではない
- 対象外事項(この試算に含まれないもの)
- 個別の税額計算、特例の適用可否の判定
試算結果のご利用にあたって
- 本ページの数値は、記載の仮定条件に基づく概算の試算値であり、個別の税額を算定・断定するものではありません。
- 各種特例(空き家の3,000万円特別控除、配偶者の税額軽減、小規模宅地等の特例など)は要件を満たした場合の試算です。実際の適用可否や個別具体的な税額計算は、必ず税理士にご確認ください。
- 運営者は税理士ではありません。個別の税務相談・税額の断定は行わず、一般的な制度の仕組みの解説と家計・不動産の維持費・売却手残りの比較に徹しています。個別相談窓口は設けていません。
- 不動産の評価額・売却価格は査定や市況により変動します。試算に使う価格は、不動産会社の査定など客観的な資料で確認してください。
- 詳しくは免責事項と計算の前提と出典一覧をご覧ください。
このページの数値は計算プログラムで算出し、文章と出典は矢部 敦が公開前に確認しています。運営者と監修方針・このサイトの作り方