生前贈与加算の早見表:相続開始年別の加算期間(3年→7年の経過措置)
公開日 |2026年10月時点の法令|執筆・監修:矢部 敦
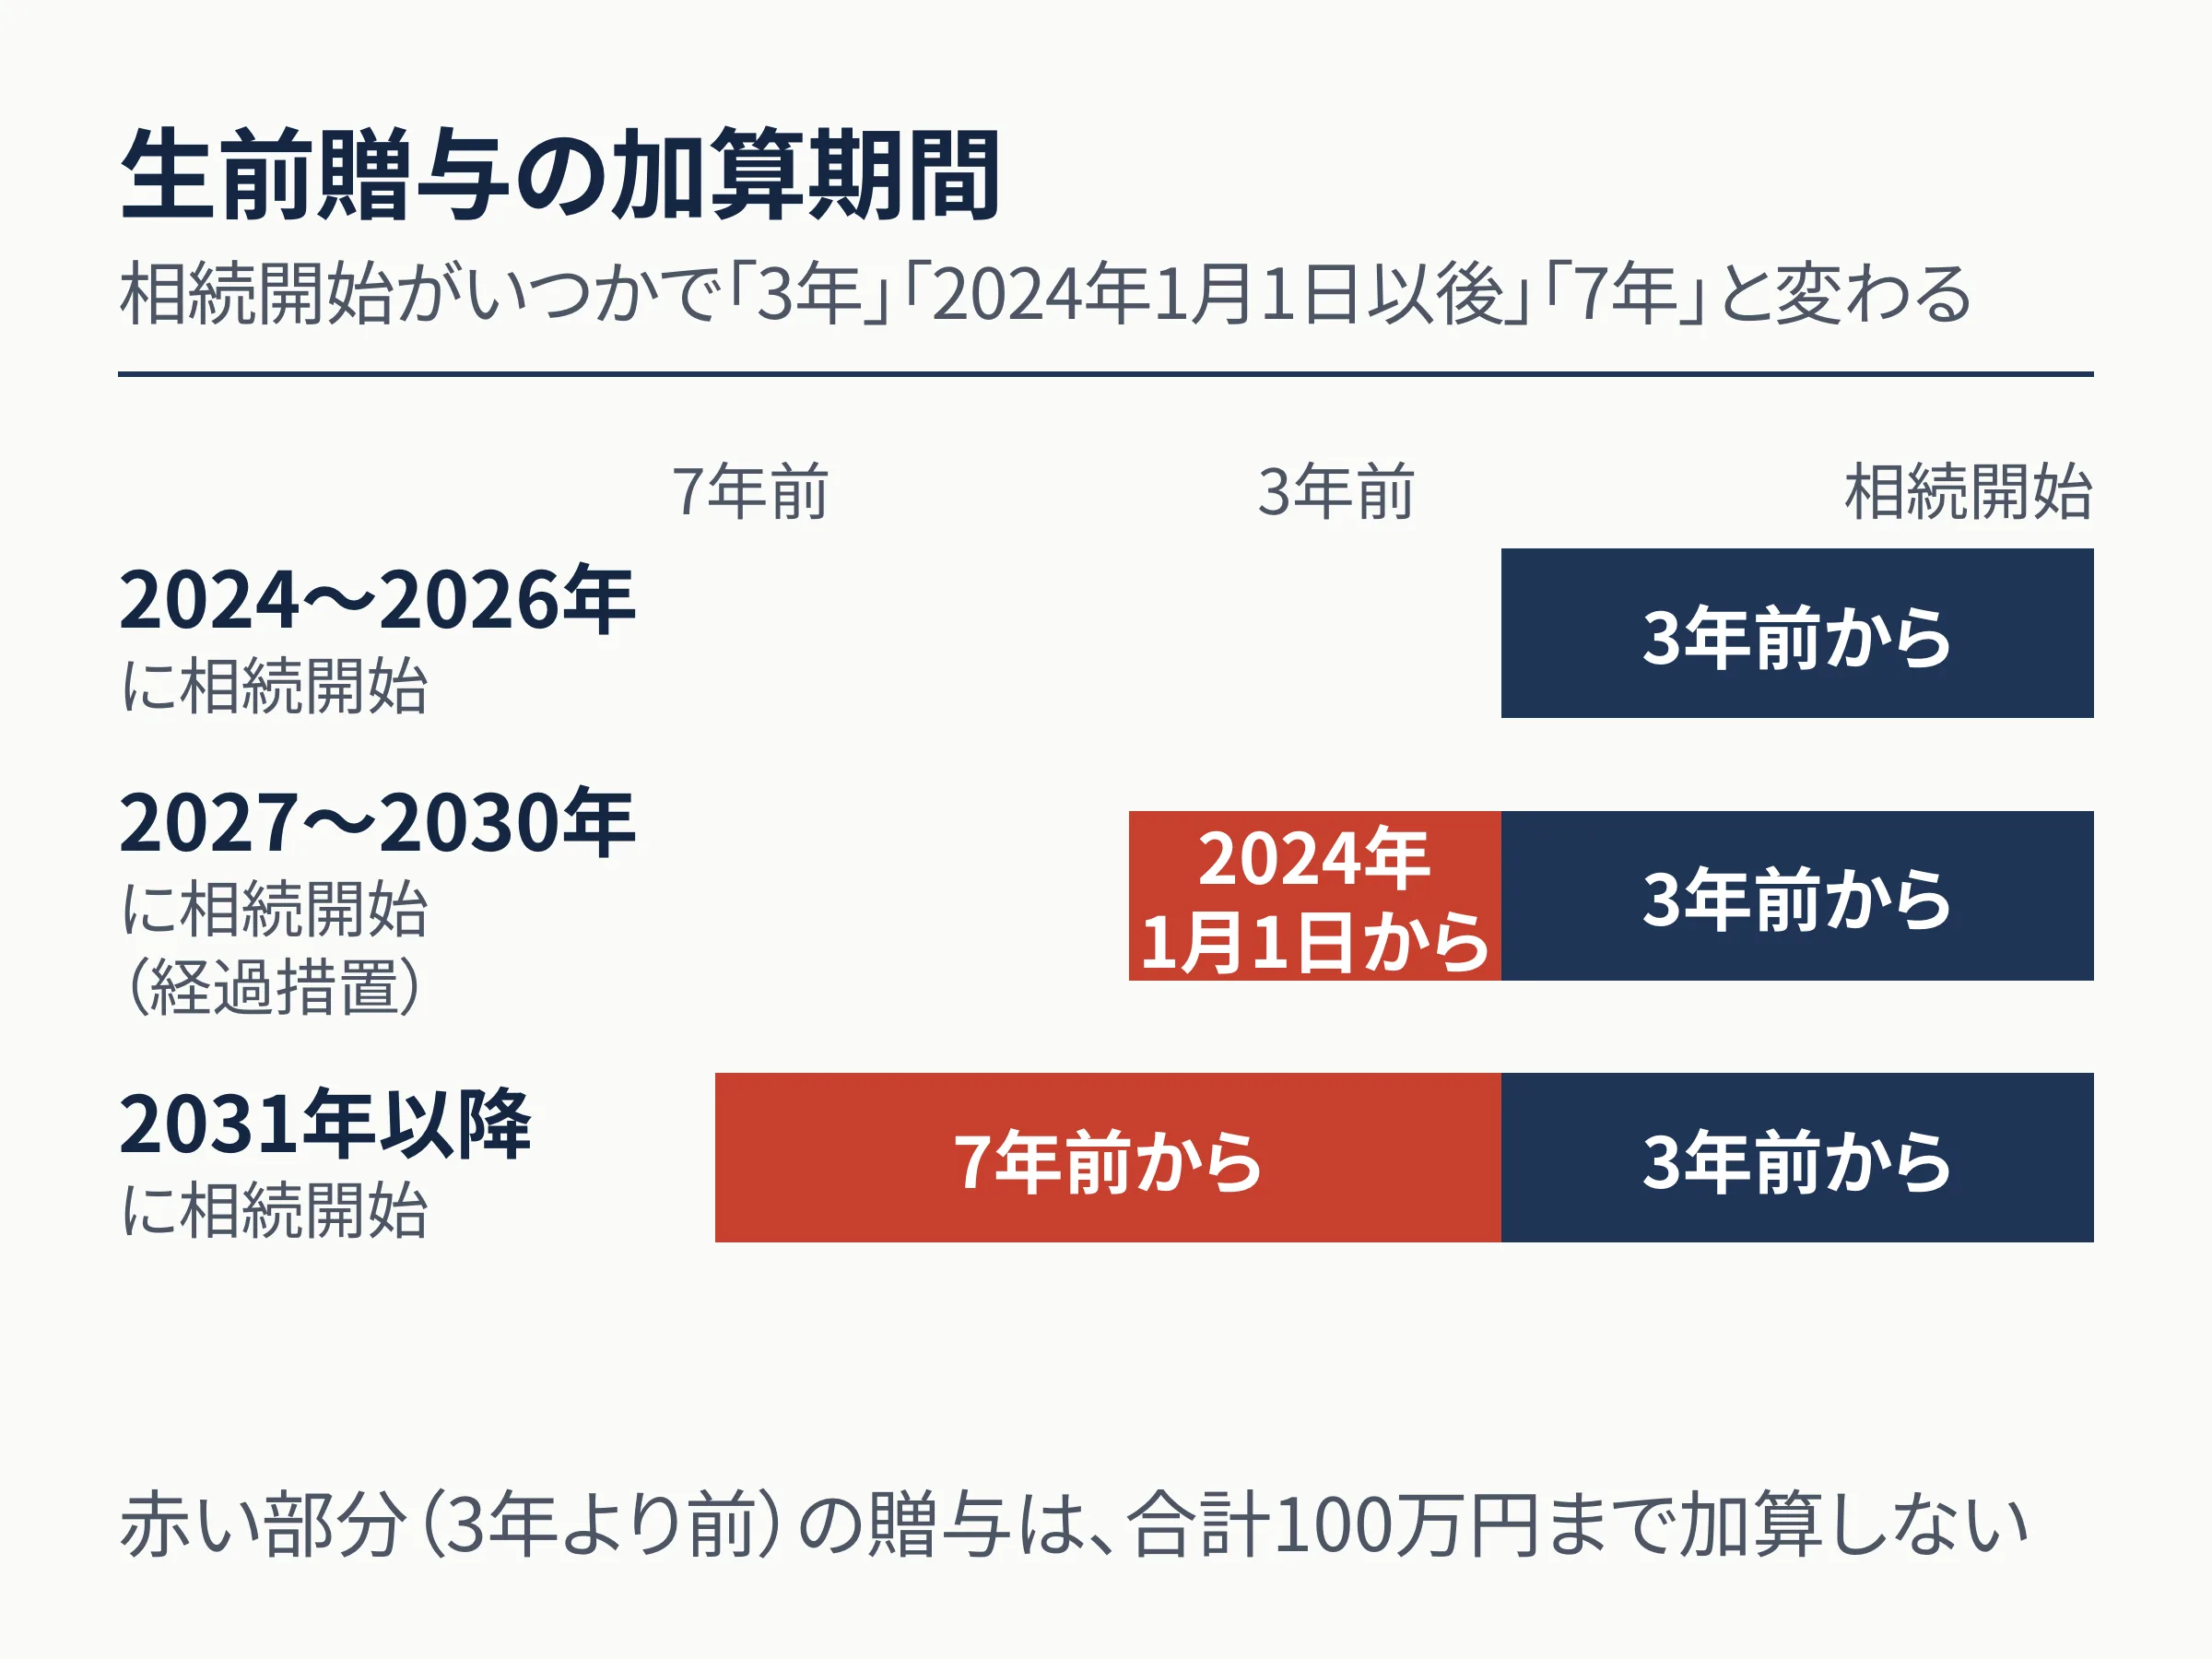
2024年1月1日以後の贈与から、相続財産に足し戻す生前贈与の期間が3年から7年へ延びました。ただし一気に7年になるのではなく、相続開始の時期によって「3年」「2024年1月1日から」「7年」と変わる経過措置があります。相続開始日を入れると、どの贈与が加算されるかが分かります。
相続開始日(亡くなった日)を入れて加算対象期間を調べる
加算のルール
経過措置(2024年1月1日から)
加算対象期間の開始日
2024年1月1日
この日以後の贈与が加算対象(約4.4年)
延長部分の100万円控除
あり
2024年1月1日〜2025年6月1日前日の贈与は合計100万円まで加算されない
相続開始年別の早見表(2024年改正の経過措置)
| 相続開始年 | ルール | 年初(1月1日)に亡くなった場合の対象開始日 | 年末(12月31日)に亡くなった場合の対象開始日 |
|---|---|---|---|
| 2024年 | 3年 | 2021年1月1日 | 2021年12月31日 |
| 2025年 | 3年 | 2022年1月1日 | 2022年12月31日 |
| 2026年 | 3年 | 2023年1月1日 | 2023年12月31日 |
| 2027年 | 経過措置(2024年1月1日から) | 2024年1月1日 | 2024年1月1日 |
| 2028年 | 経過措置(2024年1月1日から) | 2024年1月1日 | 2024年1月1日 |
| 2029年 | 経過措置(2024年1月1日から) | 2024年1月1日 | 2024年1月1日 |
| 2030年 | 経過措置(2024年1月1日から) | 2024年1月1日 | 2024年1月1日 |
| 2031年 | 7年 | 2024年1月1日 | 2024年12月31日 |
| 2032年 | 7年 | 2025年1月1日 | 2025年12月31日 |
- 2026年末までの相続開始:相続開始前3年以内の贈与を加算(従来どおり)。
- 2027年〜2030年の相続開始:2024年1月1日以後の贈与を加算(経過措置)。
- 2031年以後の相続開始:相続開始前7年以内の贈与を加算。
- 相続開始前3年より前(延長部分)の贈与は、合計100万円まで加算されません。
- 相続時精算課税を選択した贈与や、配偶者控除・住宅取得等資金の非課税分はこの早見表の対象外です。
よくある質問
Q生前贈与加算とは何ですか?
亡くなった人から相続開始前の一定期間内に受けた贈与(暦年課税)を、相続財産に足し戻して相続税を計算する仕組みです。2024年1月1日以後の贈与から、対象期間が3年から7年へ段階的に延長されています。
Q2027年に相続が始まった場合、何年前の贈与まで加算されますか?
経過措置により、2027年から2030年に相続が始まった場合は2024年1月1日以後の贈与が対象です。たとえば2028年6月1日に相続開始なら、2024年1月1日から2028年6月1日までの贈与が加算され、相続開始前3年より前の部分は合計100万円まで加算されません。
Q年110万円の基礎控除内の贈与も加算されますか?
暦年課税では贈与税がかからなかった110万円以下の贈与も加算対象期間内であれば加算されます。相続時精算課税を選択した場合の年110万円の基礎控除内の贈与は加算されないという違いがあります。
Q孫への贈与も加算されますか?
加算の対象は相続や遺贈で財産を取得した人が受けた贈与です。相続人でない孫が遺贈や生命保険金を受け取っていなければ、原則として加算対象になりません。個別の判断は税理士にご確認ください。
計算の前提条件・対象外事項・出典
- 基準法令日
- 2026年10月時点の法令(2026-10-01 時点)に基づく試算です。法改正により結果が変わることがあります。
- 計算の前提条件
- 暦年課税の贈与のみを対象とし、贈与日は実際に財産が移った日とする
- 延長部分(相続開始前3年超)の贈与は合計100万円まで加算しない
- 対象外事項(この試算に含まれないもの)
- 相続時精算課税を選択した贈与
- 配偶者控除・住宅取得等資金・教育資金などの非課税特例の適用分
- 贈与税額控除(加算された贈与に課された贈与税の控除)の計算
- 出典(2026年10月14日確認)
試算結果のご利用にあたって
- 本ページの数値は、記載の仮定条件に基づく概算の試算値であり、個別の税額を算定・断定するものではありません。
- 各種特例(空き家の3,000万円特別控除、配偶者の税額軽減、小規模宅地等の特例など)は要件を満たした場合の試算です。実際の適用可否や個別具体的な税額計算は、必ず税理士にご確認ください。
- 運営者は税理士ではありません。個別の税務相談・税額の断定は行わず、一般的な制度の仕組みの解説と家計・不動産の維持費・売却手残りの比較に徹しています。個別相談窓口は設けていません。
- 不動産の評価額・売却価格は査定や市況により変動します。試算に使う価格は、不動産会社の査定など客観的な資料で確認してください。
- 詳しくは免責事項と計算の前提と出典一覧をご覧ください。
このページの数値は計算プログラムで算出し、文章と出典は矢部 敦が公開前に確認しています。運営者と監修方針・このサイトの作り方