固定資産税評価額・相続税評価額・実勢価格の違い|実家の相続で「いくらの家か」が3つある理由
公開日 |2026年10月時点の法令|執筆・監修:矢部 敦
「実家はいくらの家なのか」と聞かれて、固定資産税の通知書の金額を答える人が多いのですが、それは3つある価格のうちの1つにすぎません。相続では、税金を計算する価格、兄弟で分ける基準になる価格、実際に売れる価格が別々に存在します。
この違いを知らないまま遺産分割協議に入ると、実家を取る人に有利な価格で合意してしまったり、相続税の申告要否を誤って判断したりしがちです。3つの価格の役割と調べ方を整理します。
3つの価格は何が違うのか
それぞれ「誰が」「何のために」決めている価格かで役割が分かれます。
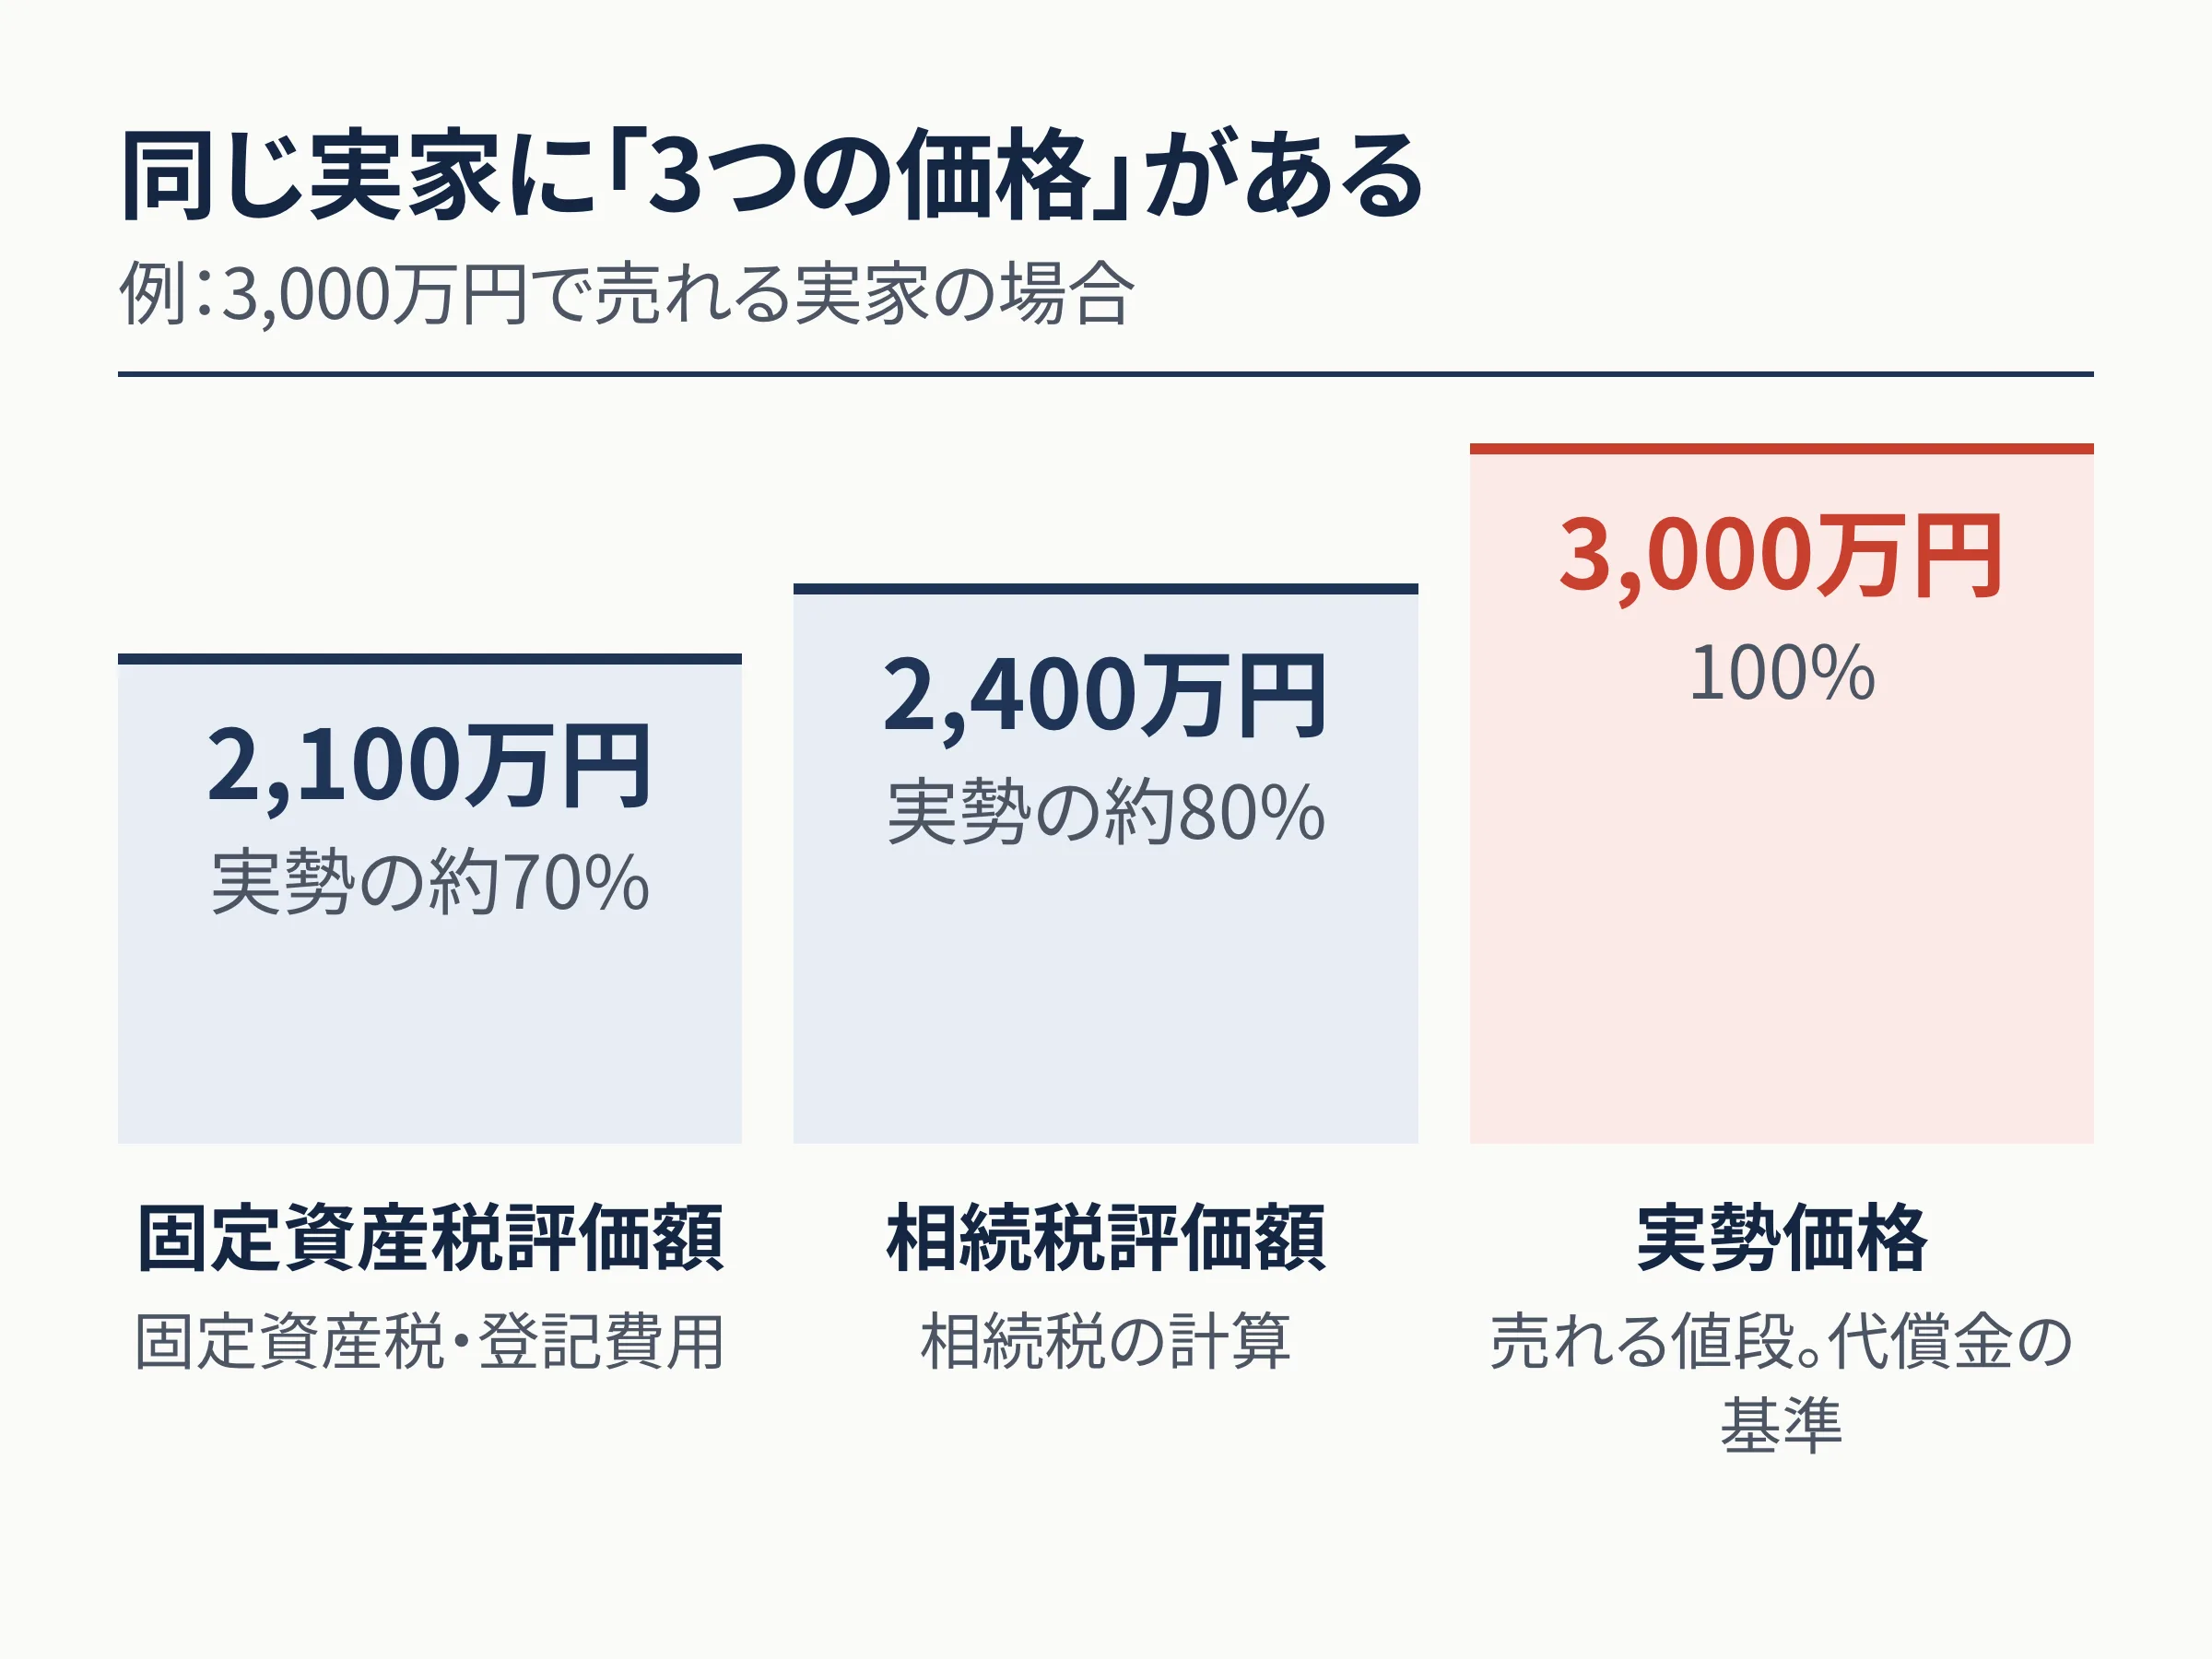
| 価格 | 決める人・基準 | 実勢価格との目安 | 主な用途 |
|---|---|---|---|
| 固定資産税評価額 | 市区町村(3年ごとに評価替え) | 約70% | 固定資産税・都市計画税、登録免許税、不動産取得税の計算 |
| 相続税評価額 | 土地は国税庁の路線価(または倍率)、建物は固定資産税評価額 | 土地は約80% | 相続税・贈与税の計算 |
| 実勢価格(時価) | 市場での取引。査定・成約事例で把握 | 100% | 売却価格の見込み、代償分割の公平な基準 |
固定資産税評価額:納税通知書で分かる、いちばん低い価格
毎年4〜6月ごろに届く固定資産税の納税通知書の「課税明細書」に、土地と建物それぞれの評価額が載っています。公示価格の7割程度を目安に決められているため、3つの中で最も低くなるのが普通です。
この価格は固定資産税のほか、相続登記の登録免許税(評価額の0.4%)の計算にも使います。一方で、兄弟間の分割の基準にすると実家を取得する人に有利になりやすく、後から不公平感が出る原因になります。
相続税評価額:路線価で決まる、相続税の計算に使う価格
相続税の申告では、土地は路線価(国税庁が毎年7月に公表、公示価格の8割程度)に面積と補正率を掛けて評価し、建物は固定資産税評価額をそのまま使います。路線価がない地域は固定資産税評価額に倍率を掛けます。
基礎控除(3,000万円+600万円×法定相続人の数)を超えるかどうかは、この相続税評価額で判断します。実勢価格で計算すると高く出すぎるため、「申告が必要かもしれない」と思ったら路線価図で確認するのが先です。さらに、配偶者や同居の子が自宅の土地を相続する場合は小規模宅地等の特例で評価が80%下がることがあり、申告の要否が変わることもあります。
実勢価格:売ったらいくらか。代償分割の基準になる価格
実際に売買される価格で、不動産会社の査定や周辺の成約事例で把握します。同じ家でも査定する会社や時期で差が出るため、複数社の査定を取って幅で捉えるのが現実的です。
兄弟で実家を分けるときに「公平」の基準になるのはこの価格です。たとえば実勢価格3,000万円の実家を固定資産税評価額の2,100万円で評価して代償金を決めると、兄弟2人・預金1,000万円の条件では代償金が450万円少なくなります。どの価格を使うかは法律で決まっておらず全員の合意次第ですが、全員が実勢価格を知ったうえで合意することが、後々のもめごとを防ぎます。
実家の相続で3つの価格をどう使い分けるか
場面ごとに使う価格を決めておくと、話し合いが整理されます。
- 相続税の申告が必要かを判断する:相続税評価額(路線価)
- 兄弟で分ける基準(代償金の額)を決める:実勢価格(複数社の査定)
- 相続登記の費用を見積もる:固定資産税評価額
- 空き家のまま持つ維持費を見積もる:固定資産税評価額
- 売って分ける場合の手残りを見積もる:実勢価格から仲介手数料と譲渡所得税を引く
計算例:同じ実家を3つの価格で評価すると代償金はいくら変わるか
仮定条件:実勢価格3,000万円・相続税評価額2,400万円(実勢の80%)・固定資産税評価額2,100万円(実勢の70%)と仮定。預金1,000万円、相続人は兄弟2人、1人が実家を取得。
| 評価の基準 | 実家の評価 | 1人あたりの目安 | 取得者が払う代償金 |
|---|---|---|---|
| 実勢価格 | 3,000万円 | 2,000万円 | 1,000万円 |
| 相続税評価額 | 2,400万円 | 1,700万円 | 700万円 |
| 固定資産税評価額 | 2,100万円 | 1,550万円 | 550万円 |
評価の基準が違うだけで、代償金は450万円変わります。これは仮定の例で、実際の価格は査定と路線価で確認します。
この仕組みを数字で確かめる
よくある質問
Q固定資産税評価額から実勢価格は計算できますか?
固定資産税評価額÷0.7がおおよその目安といわれますが、地域や物件の状態で大きくずれます。あくまで最初の当たりをつける数字で、実際の分割や売却の判断には不動産会社の査定を使うのが一般的です。
Q路線価はどこで調べられますか?
国税庁の「路線価図・評価倍率表」のサイトで、住所から該当する道路の路線価(1㎡あたり千円単位)を確認できます。土地の形状や接道状況による補正があるため、正確な評価は税理士の領域です。
Q兄弟で分ける基準の価格はどれが正しいのですか?
法律上の決まりはなく、相続人全員の合意で決めます。実務では時価(実勢価格)を基準にすることが多いといわれますが、固定資産税評価額や相続税評価額で合意する例もあります。どの価格を使うかで代償金が数百万円変わるため、全員が3つの価格を把握してから話し合うことをおすすめします。
計算の前提条件・対象外事項・出典
- 基準法令日
- 2026年10月時点の法令(2026-10-01 時点)に基づく試算です。法改正により結果が変わることがあります。
- 計算の前提条件
- 一般的な制度の仕組みを解説したもので、個別の事情への適用を示すものではない
- 対象外事項(この試算に含まれないもの)
- 個別の税額計算、特例の適用可否の判定
試算結果のご利用にあたって
- 本ページの数値は、記載の仮定条件に基づく概算の試算値であり、個別の税額を算定・断定するものではありません。
- 各種特例(空き家の3,000万円特別控除、配偶者の税額軽減、小規模宅地等の特例など)は要件を満たした場合の試算です。実際の適用可否や個別具体的な税額計算は、必ず税理士にご確認ください。
- 運営者は税理士ではありません。個別の税務相談・税額の断定は行わず、一般的な制度の仕組みの解説と家計・不動産の維持費・売却手残りの比較に徹しています。個別相談窓口は設けていません。
- 不動産の評価額・売却価格は査定や市況により変動します。試算に使う価格は、不動産会社の査定など客観的な資料で確認してください。
- 詳しくは免責事項と計算の前提と出典一覧をご覧ください。
このページの数値は計算プログラムで算出し、文章と出典は矢部 敦が公開前に確認しています。運営者と監修方針・このサイトの作り方