相続税の基礎控除の計算と「申告が必要か」の考え方|3,000万円+600万円×法定相続人の数
公開日 |2026年10月時点の法令|執筆・監修:矢部 敦
相続税がかかるのは、亡くなった人の約1割です。残りの9割は基礎控除の範囲内で、申告も納税も不要です。自分の家が「かかる側」かどうかは、基礎控除の計算で大まかに判断できます。
ただし、財産の評価の仕方と、「税額が0でも申告が必要」な特例があることを知らないと判断を誤ります。順に整理します。
基礎控除の計算式
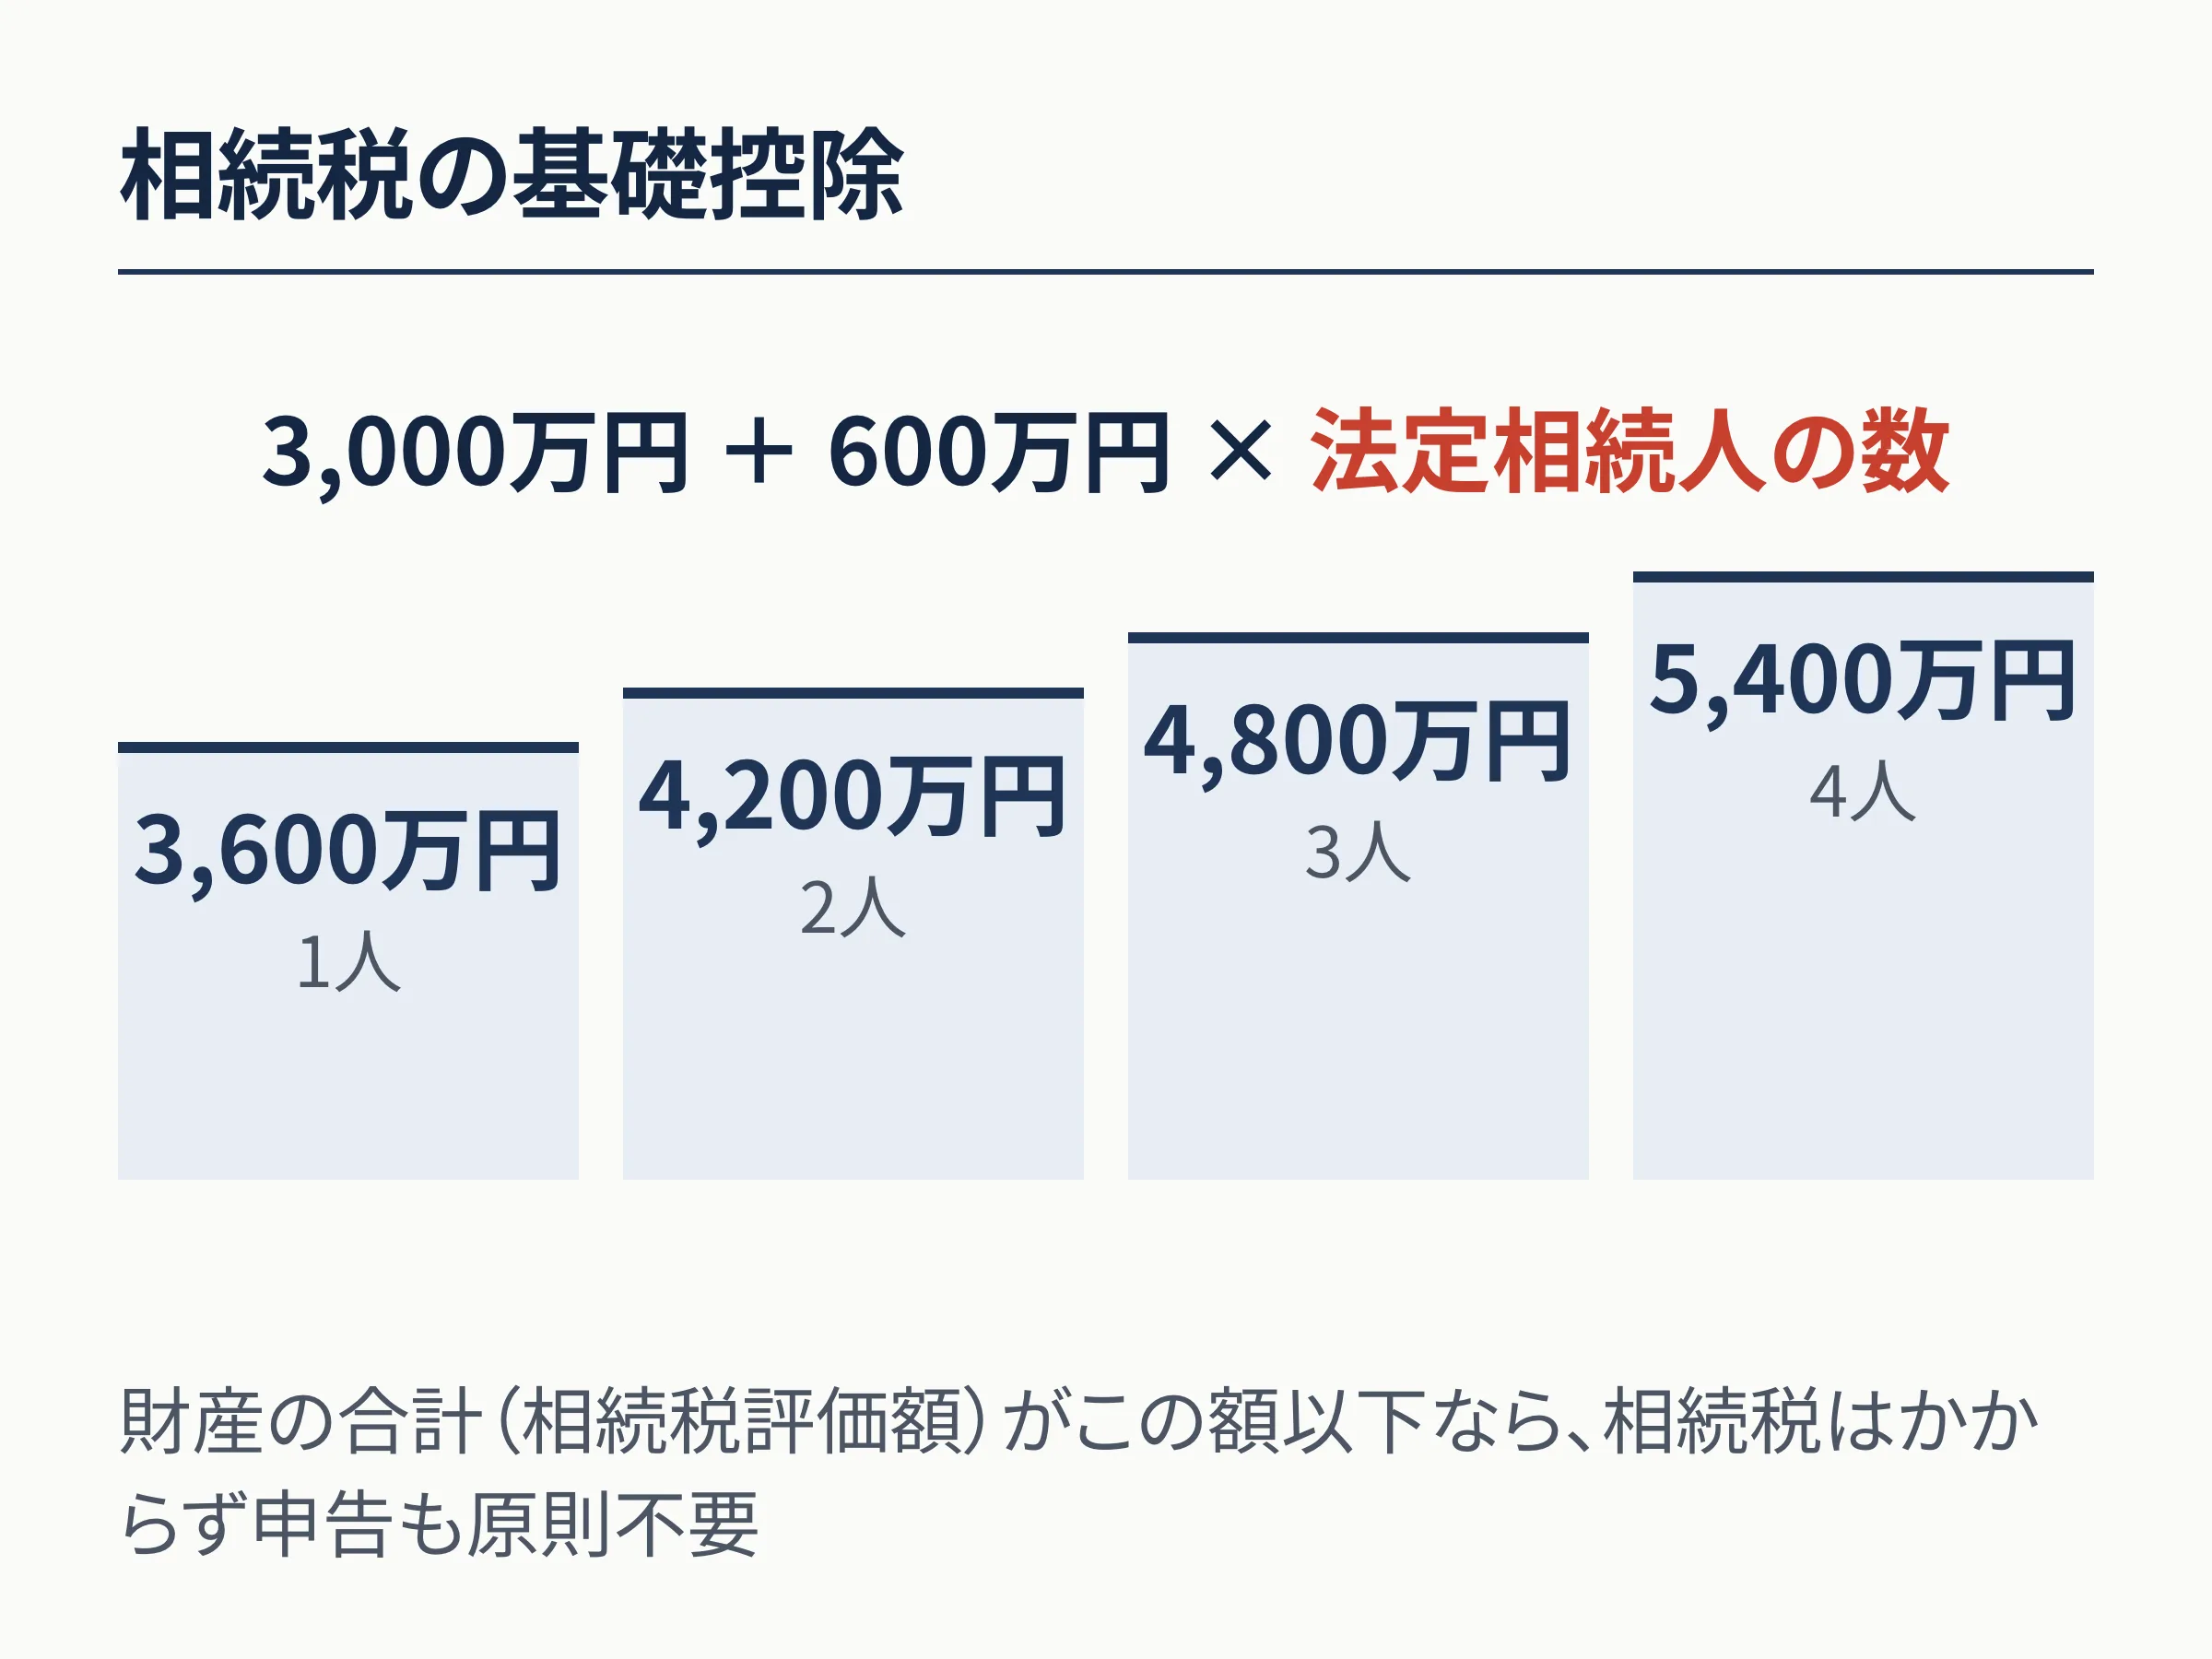
基礎控除 = 3,000万円 + 600万円 × 法定相続人の数。相続財産の合計(課税価格)がこの額以下なら、相続税はかからず申告も原則不要です。
| 法定相続人 | 基礎控除 |
|---|---|
| 1人(配偶者のみ、または子1人) | 3,600万円 |
| 2人(配偶者+子1人、または子2人) | 4,200万円 |
| 3人(配偶者+子2人、または子3人) | 4,800万円 |
| 4人 | 5,400万円 |
法定相続人の数え方
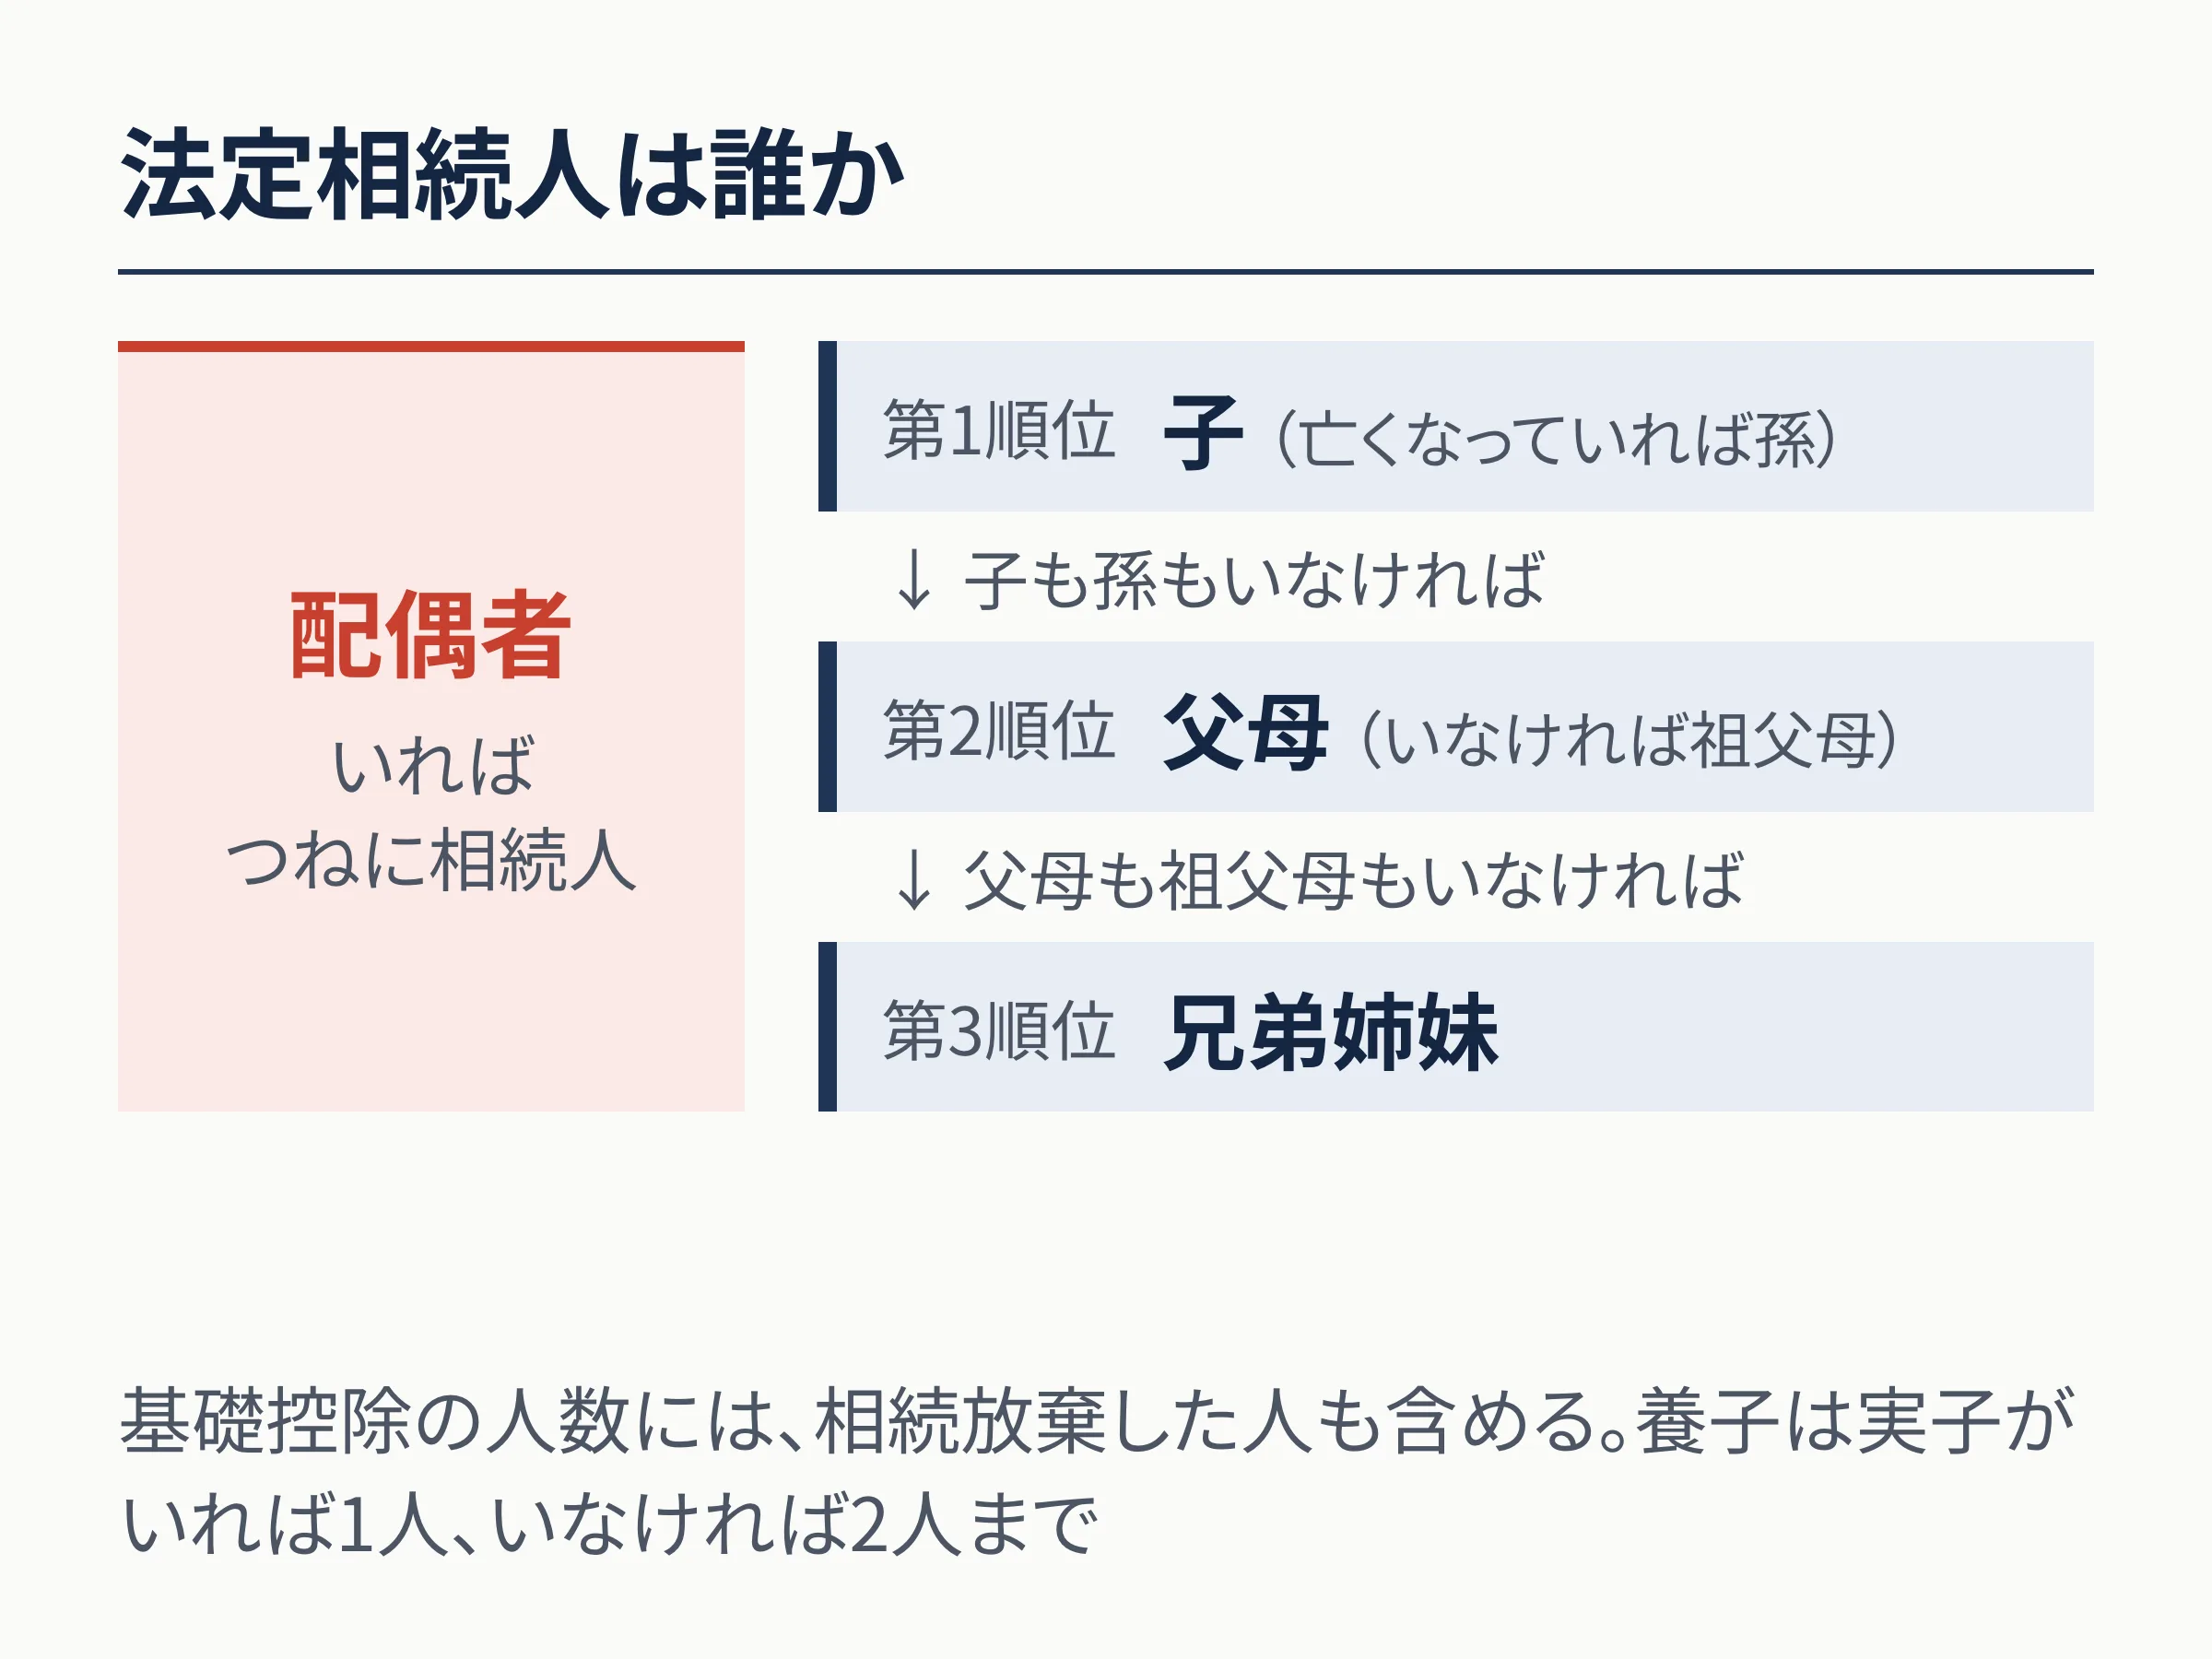
配偶者は常に相続人です。それに加えて、第1順位の子(子が亡くなっていればその子=孫)、子がいなければ第2順位の父母、父母もいなければ第3順位の兄弟姉妹が相続人になります。
相続放棄をした人も基礎控除の計算では人数に含めます。養子は実子がいる場合は1人まで、いない場合は2人までを数えます。
基礎控除と比べる財産の評価
比べる財産は、現金・預金・有価証券のほか、土地(路線価または倍率方式で評価。実勢価格の8割程度が目安)、建物(固定資産税評価額)、生命保険金(500万円×法定相続人の数を超える部分)、死亡退職金、相続開始前の一定期間の生前贈与(2024年改正で3年から7年へ段階的に延長)を合計し、借入金や葬式費用を差し引きます。
実家が含まれる場合、配偶者や同居の子が自宅の土地を相続すると小規模宅地等の特例で評価が80%下がることがあります。この特例で基礎控除以下になる場合でも、特例を使うには申告が必要です。
税額が0円でも申告が必要なケース
配偶者の税額軽減(1億6,000万円または法定相続分まで非課税)と小規模宅地等の特例は、申告をして初めて使えます。「特例を使えば税額0」でも、申告しなければ特例なしの税額を納めることになります。基礎控除を超える見込みなら、税額の有無にかかわらず申告期限(相続開始を知った日の翌日から10か月)を意識します。
境界にいる家庭の判断の順序
実勢価格で計算して基礎控除を少し超える程度なら、相続税評価額では下回ることがあります。順序としては、路線価で土地を評価し直す、生命保険や生前贈与を加える、小規模宅地等の特例の要件を確認する、それでも超えそうなら税理士に相談する、が一般的です。
計算例:基礎控除と比べると申告が必要かどうか
仮定条件:実家は相続税評価額(路線価ベース)で評価し、小規模宅地等の特例は使わない前提。生命保険金は非課税枠(500万円×法定相続人の数)を超えた分だけを加算。
| 財産と相続人 | 課税価格 | 基礎控除 | 判定 | 相続税の総額(概算) |
|---|---|---|---|---|
| 実家(相続税評価額2,400万円)+預金1,200万円、子2人 | 3,600万円 | 4,200万円 | 基礎控除以下 | 0円(申告は原則不要) |
| 同じ財産で配偶者+子2人 | 3,600万円 | 4,800万円 | 基礎控除以下 | 0円(申告は原則不要) |
| 実家2,400万円+預金2,500万円+生命保険の課税分500万円、子2人 | 5,400万円 | 4,200万円 | 基礎控除超 | 120万円 |
仮定の例です。同じ財産でも配偶者がいると法定相続人が増えて基礎控除が600万円上がります。配偶者や同居の子が自宅を取得すれば小規模宅地等の特例で評価が下がり、申告は必要でも税額が0になることがあります。
この仕組みを数字で確かめる
よくある質問
Q基礎控除以下なら何もしなくていいですか?
相続税の申告は原則不要ですが、相続登記(3年以内の義務)や預金の名義変更、不動産を売る場合の譲渡所得の申告は別に必要です。
Q実家の評価額はどの価格で基礎控除と比べますか?
相続税評価額(土地は路線価、建物は固定資産税評価額)です。売れる値段(実勢価格)ではありません。本サイトの実家分割シミュレーターでは、相続税評価額を実勢価格の80%と仮定して目安を表示しています。
Q相続税の申告期限はいつですか?
相続の開始を知った日の翌日から10か月以内です。遺産分割がまとまらなくても期限は延びないため、未分割のまま法定相続分で申告し、分割後に修正する方法が取られます。
計算の前提条件・対象外事項・出典
- 基準法令日
- 2026年10月時点の法令(2026-10-01 時点)に基づく試算です。法改正により結果が変わることがあります。
- 計算の前提条件
- 一般的な制度の仕組みを解説したもので、個別の事情への適用を示すものではない
- 対象外事項(この試算に含まれないもの)
- 個別の税額計算、特例の適用可否の判定
試算結果のご利用にあたって
- 本ページの数値は、記載の仮定条件に基づく概算の試算値であり、個別の税額を算定・断定するものではありません。
- 各種特例(空き家の3,000万円特別控除、配偶者の税額軽減、小規模宅地等の特例など)は要件を満たした場合の試算です。実際の適用可否や個別具体的な税額計算は、必ず税理士にご確認ください。
- 運営者は税理士ではありません。個別の税務相談・税額の断定は行わず、一般的な制度の仕組みの解説と家計・不動産の維持費・売却手残りの比較に徹しています。個別相談窓口は設けていません。
- 不動産の評価額・売却価格は査定や市況により変動します。試算に使う価格は、不動産会社の査定など客観的な資料で確認してください。
- 詳しくは免責事項と計算の前提と出典一覧をご覧ください。
このページの数値は計算プログラムで算出し、文章と出典は矢部 敦が公開前に確認しています。運営者と監修方針・このサイトの作り方