相続した実家を売る手順と費用|相続登記から引き渡しまでの流れと、手残りを減らす3つの費用
公開日 |2026年10月時点の法令|執筆・監修:矢部 敦
相続した実家を売ると決めても、何から始めればいいか、いくら手元に残るかは分かりにくいものです。名義が亡くなった親のままでは売買契約ができず、売却後には税金の申告も必要です。
手順と期間の目安、手残りを減らす費用、税を減らす特例を順に整理します。
売却の手順と期間の目安
査定から引き渡しまで3〜6か月が一般的です。相続登記に1〜2か月かかるため、全体では半年前後を見ておきます。
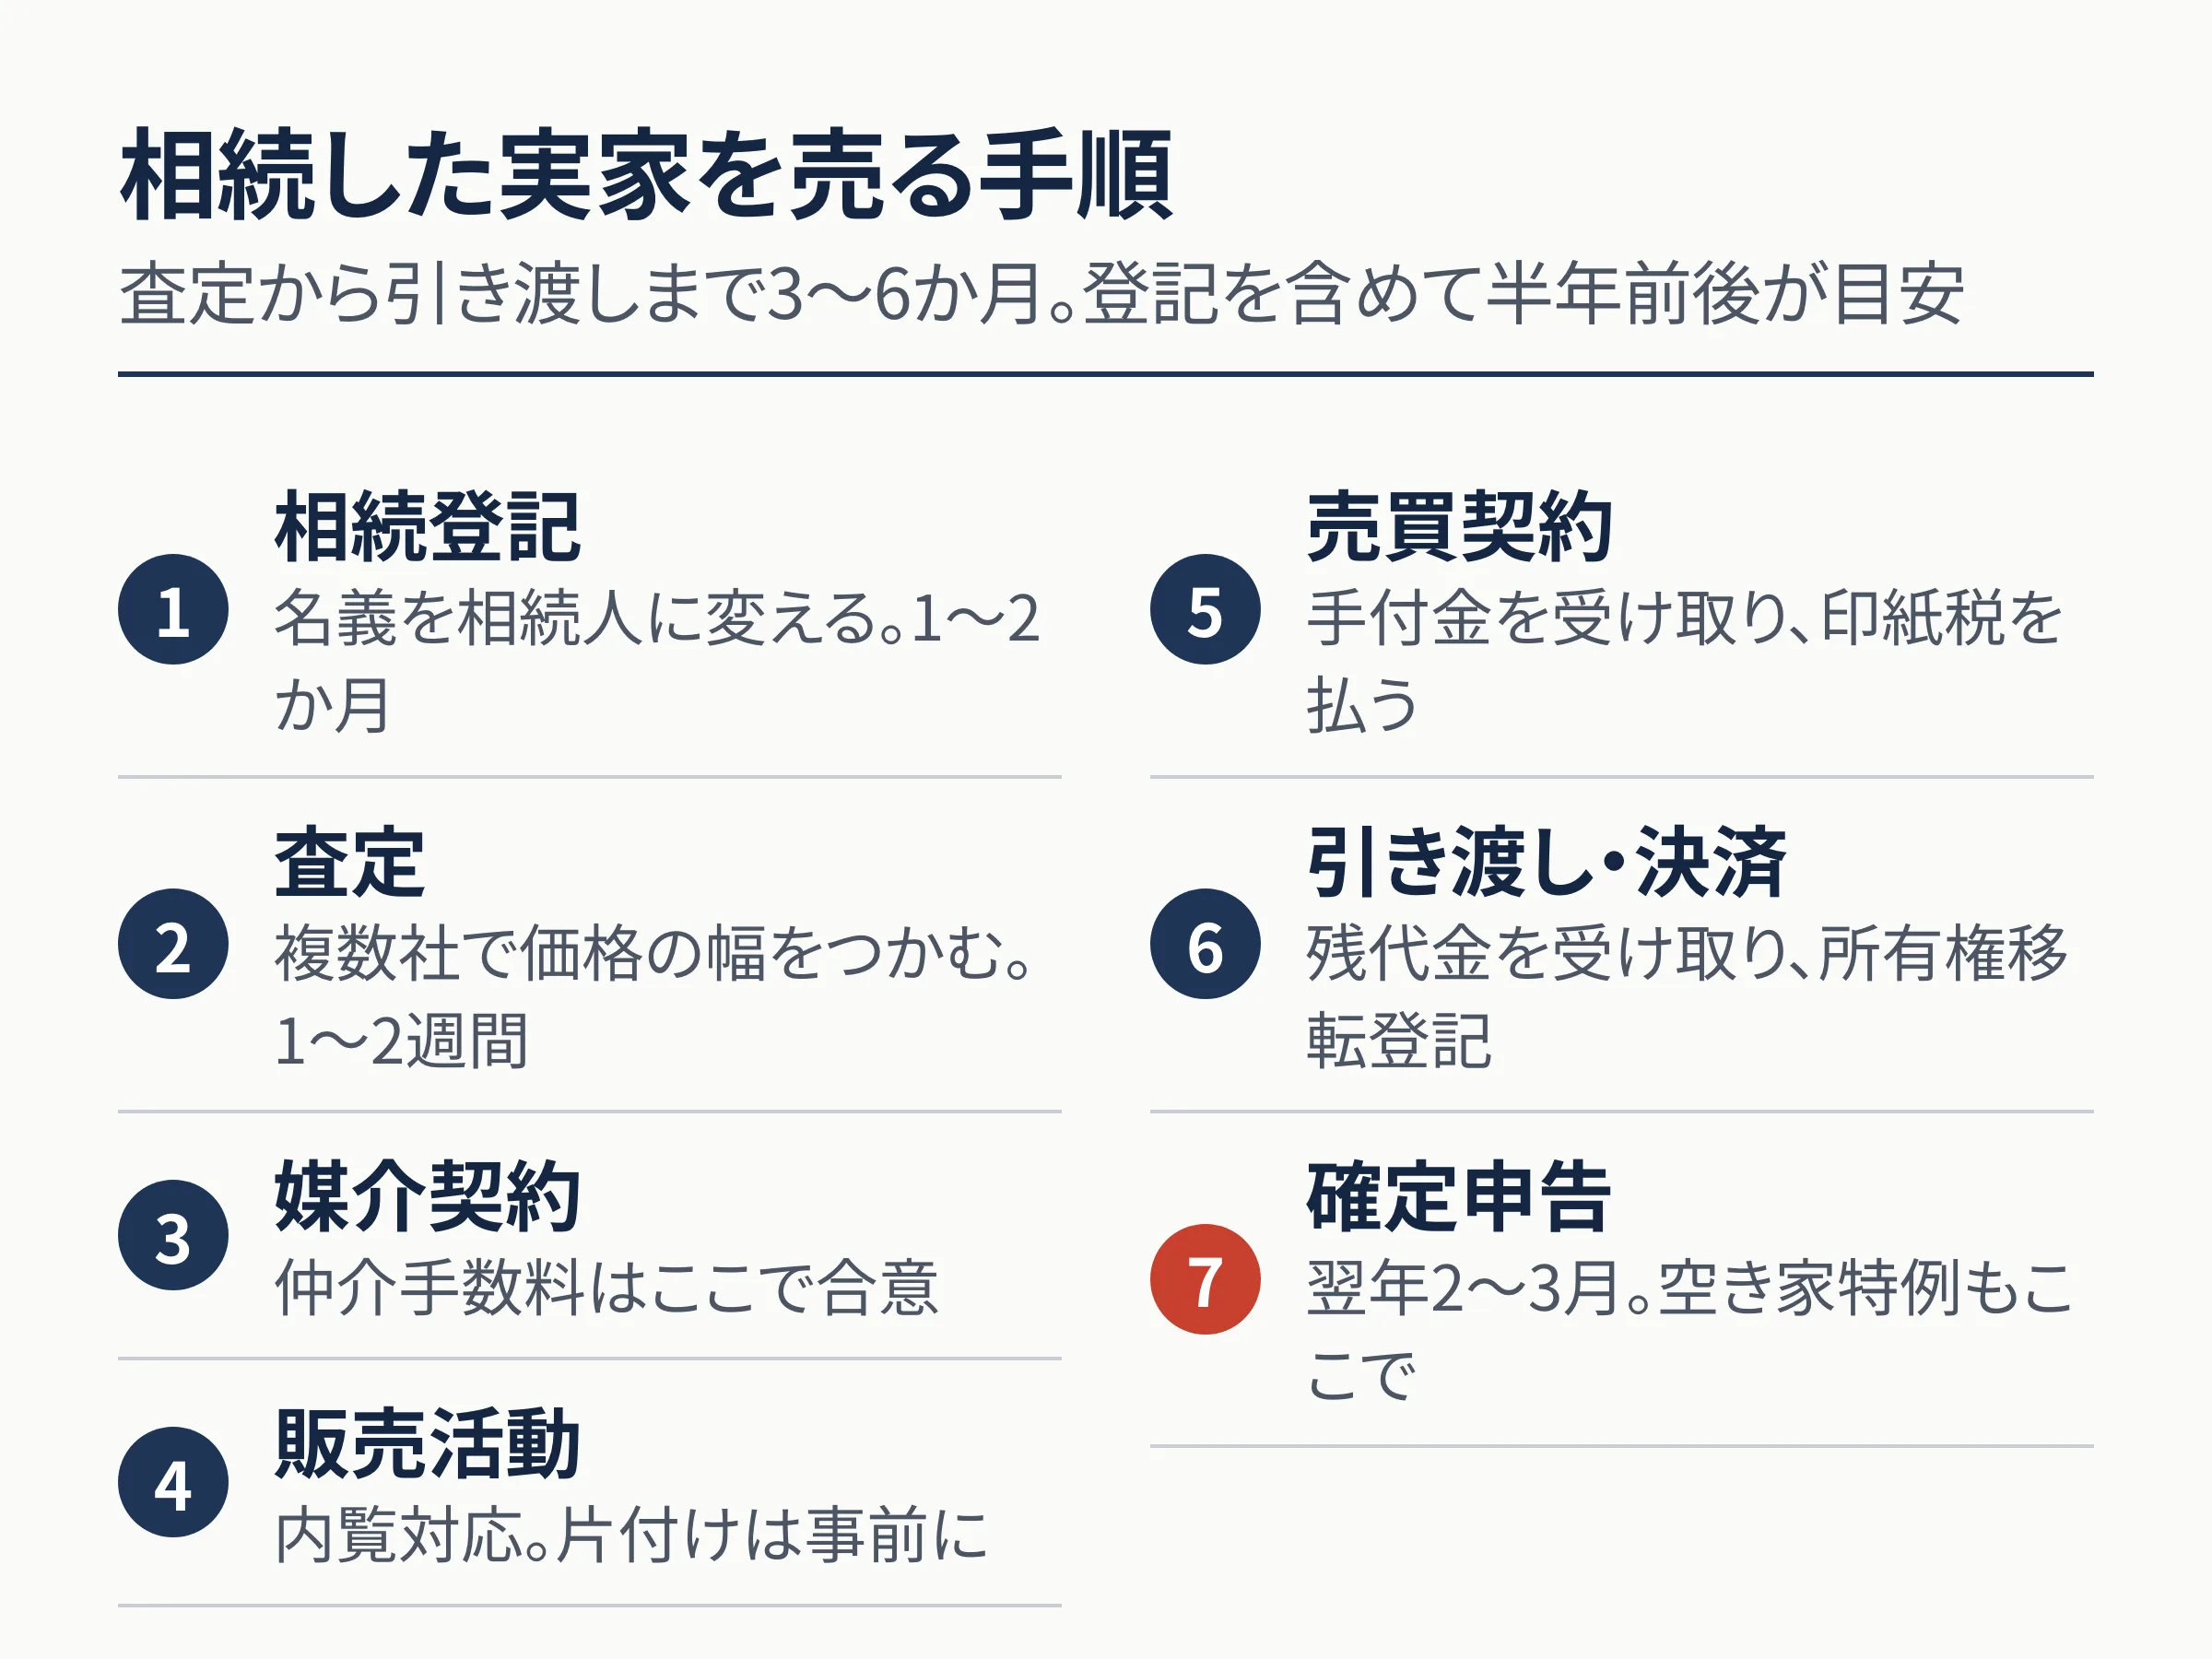
- 相続登記:遺産分割協議書を作り、法務局で名義を相続人に変える(1〜2か月。2024年4月から3年以内の申請が義務)
- 査定:複数の不動産会社に査定を依頼し、売れる価格の幅をつかむ(1〜2週間)
- 媒介契約:仲介を依頼する会社と契約。仲介手数料の額はここで合意する
- 販売活動:内覧対応。残置物の片付けやハウスクリーニングは事前に
- 売買契約:手付金を受け取り、印紙税を払う
- 引き渡し・決済:残代金を受け取り、所有権移転登記
- 確定申告:売却した翌年の2〜3月に譲渡所得を申告。空き家特例もここで適用
手残りを減らす3つの費用
売却価格がそのまま手元に残るわけではありません。主な費用は3つです。
| 費用 | 目安 | 備考 |
|---|---|---|
| 仲介手数料 | 売却価格×3%+6万円+消費税(上限) | 800万円以下は低廉な空家等の特例で上限33万円(税込) |
| 印紙税 | 1,000万円超5,000万円以下で1万円 | 2027年3月31日までの軽減税率 |
| 譲渡所得税・住民税 | 譲渡所得×20.315%(所有5年超) | 譲渡所得=売却価格−取得費−譲渡費用−特別控除。取得費不明なら売却価格の5% |
取得費が分からない実家は税が重くなりやすい
親が何十年も前に買った家は、購入時の契約書が見つからないことが多く、その場合の取得費は売却価格の5%しか認められません。3,000万円で売れば取得費は150万円、譲渡所得は約2,740万円になり、特例がなければ約557万円の税がかかる試算です。
だから、相続した空き家を売るときは空き家の3,000万円特別控除が使えるかどうかが手残りを大きく左右します。期限は相続開始から3年目の年末(かつ2027年12月31日)までです。
解体・残置物・測量
古家付きのまま売るか、解体して更地で売るかは、更地にして上がる価格と解体費(木造30坪で100〜200万円程度)を比べて決めます。解体費は譲渡費用として譲渡所得から引けますが、解体後に更地のまま1月1日を迎えると住宅用地特例が外れて固定資産税が上がります。
残置物の処分(10〜50万円程度)、境界が不明な場合の測量(30〜80万円程度)も見込んでおきます。これらも譲渡費用になるものがあります。
兄弟で分ける場合の注意
売却代金を兄弟で分ける換価分割では、相続登記を共有名義にして売る方法と、代表者1人の名義にして売り、代金を分ける方法があります。後者は遺産分割協議書に「換価のための便宜上の単独登記」であることを明記しないと、代金の分配が贈与とみなされるおそれがあります。譲渡所得の申告は、持分に応じて各人が行います。
計算例:2,500万円で売った実家の手残り
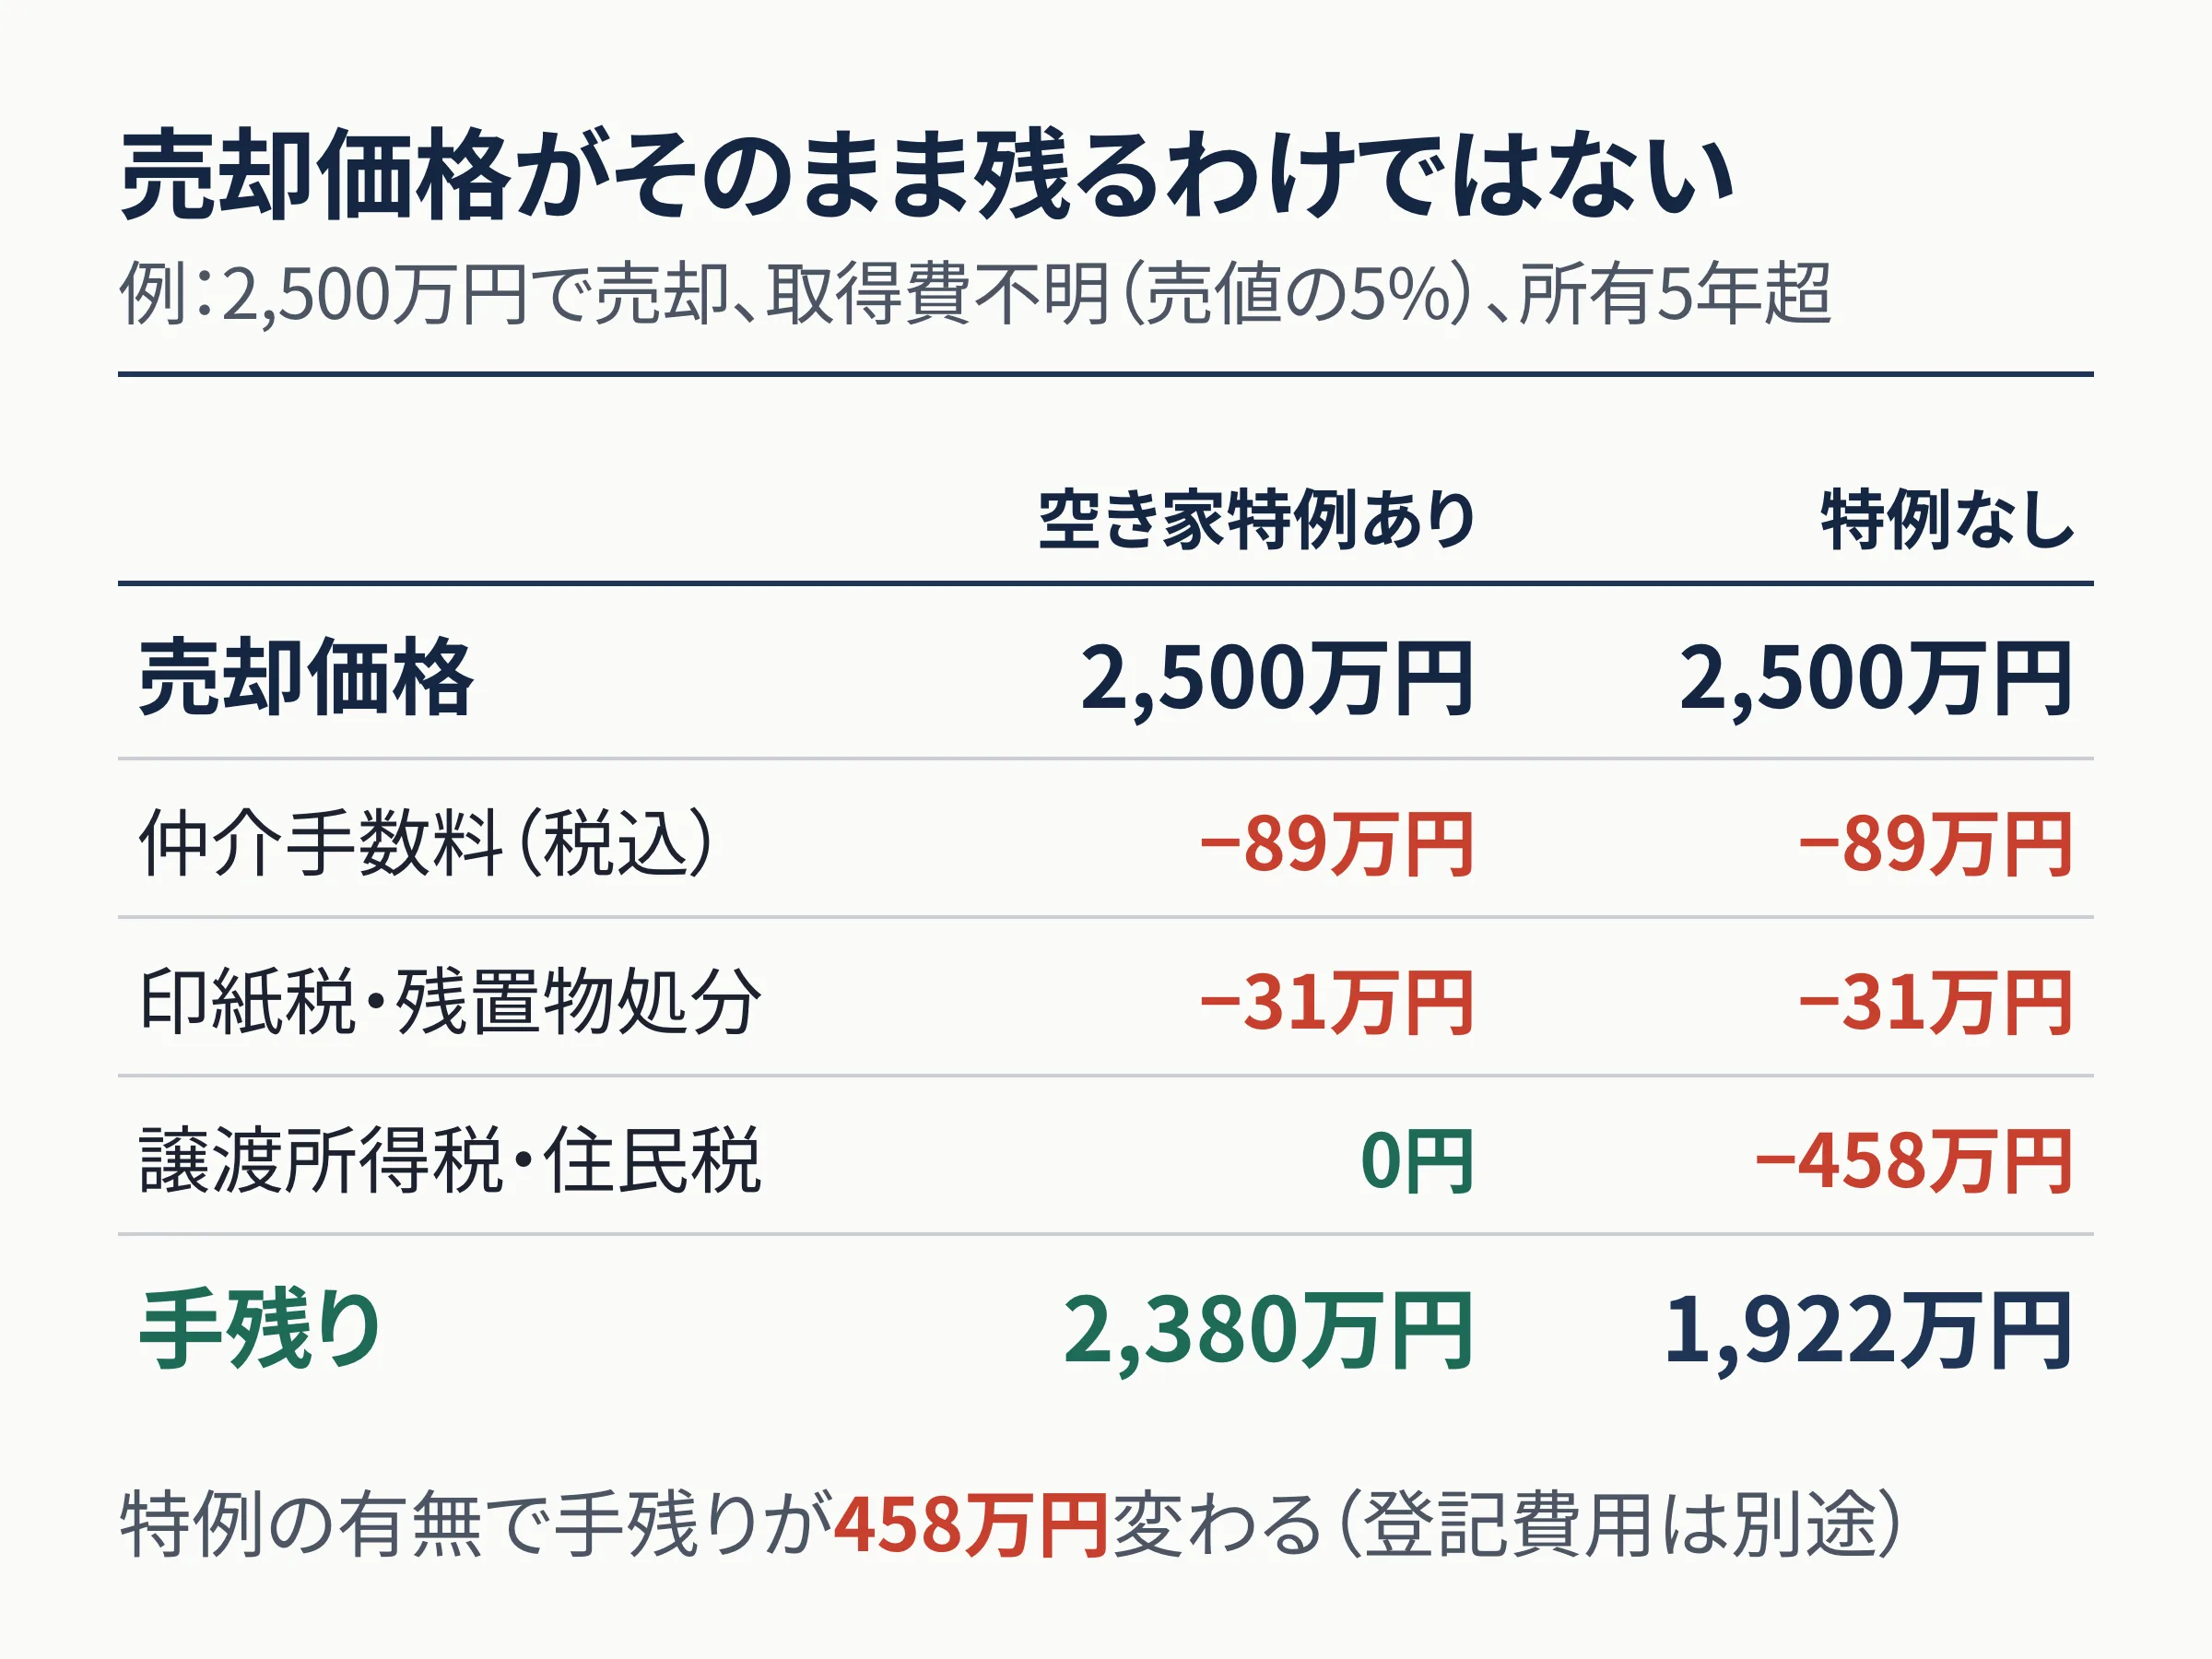
仮定条件:売却価格2,500万円、取得費不明(売却価格の5%=125万円)、所有期間5年超、相続人1人と仮定。残置物処分などの譲渡費用30万円、仲介手数料は法定上限(税込)、印紙税は軽減税率。
| 項目 | 空き家特例あり | 特例なし |
|---|---|---|
| 売却価格 | 2,500万円 | 2,500万円 |
| 仲介手数料(税込) | −89.1万円 | −89.1万円 |
| 印紙税・その他の譲渡費用 | −31万円 | −31万円 |
| 譲渡所得(控除前) | 2,254.9万円 | 2,254.9万円 |
| 譲渡所得税・住民税 | −0万円 | −458.1万円 |
| 手残り | 2,379.9万円 | 1,921.8万円 |
仮定の例です。特例の有無で手残りが458.1万円変わります。相続登記の登録免許税(評価額の0.4%)や司法書士報酬は別途かかります。
この仕組みを数字で確かめる
よくある質問
Q名義が亡くなった親のままでも売れますか?
売買契約はできません。先に相続登記で相続人の名義にする必要があります。遺産分割がまとまらない場合は法定相続分で共有登記する方法もありますが、売却時に全員の署名が必要です。
Q仲介手数料は値引きできますか?
法定の上限額であり、額は媒介契約の前に不動産会社と合意して決めます。800万円以下の物件では低廉な空家等の特例で上限が33万円(税込)になり、通常の計算式より高くなることがあります。
Q売却した年の確定申告は必ず必要ですか?
譲渡所得がある場合、特例を使って税額が0円になる場合も申告が必要です。損失が出た場合は申告義務はありませんが、他の譲渡所得との通算に使えることがあります。
計算の前提条件・対象外事項・出典
- 基準法令日
- 2026年10月時点の法令(2026-10-01 時点)に基づく試算です。法改正により結果が変わることがあります。
- 計算の前提条件
- 一般的な制度の仕組みを解説したもので、個別の事情への適用を示すものではない
- 対象外事項(この試算に含まれないもの)
- 個別の税額計算、特例の適用可否の判定
試算結果のご利用にあたって
- 本ページの数値は、記載の仮定条件に基づく概算の試算値であり、個別の税額を算定・断定するものではありません。
- 各種特例(空き家の3,000万円特別控除、配偶者の税額軽減、小規模宅地等の特例など)は要件を満たした場合の試算です。実際の適用可否や個別具体的な税額計算は、必ず税理士にご確認ください。
- 運営者は税理士ではありません。個別の税務相談・税額の断定は行わず、一般的な制度の仕組みの解説と家計・不動産の維持費・売却手残りの比較に徹しています。個別相談窓口は設けていません。
- 不動産の評価額・売却価格は査定や市況により変動します。試算に使う価格は、不動産会社の査定など客観的な資料で確認してください。
- 詳しくは免責事項と計算の前提と出典一覧をご覧ください。
このページの数値は計算プログラムで算出し、文章と出典は矢部 敦が公開前に確認しています。運営者と監修方針・このサイトの作り方